
BCB SGS · Banco Central do Brasil · Série temporal
NFSP com desvalorização cambial (% PIB) - Fluxo acumulado em 12 meses - Resultado nominal - Interna - Banco Central
A série NFSP com desvalorização cambial (% PIB) - Fluxo acumulado em 12 meses - Resultado nominal - Interna - Banco Central (código SGS 7072, %, frequência mensal) registrou 1,54 em dez. 2009. Na observação anterior (nov. 2009), o valor era 1,14. A série tem dados desde jan. 2000, com 120 observações.
- Identificador
- bcb:7072
- Fonte
- BCB SGS
- Unidade
- %
- Periodicidade
- Mensal
- Início
- jan. 2000
- Último dado
- dez. 2009
- Observações
- 120 períodos
- Situação
- Inativa
- Último (dez. 2009)
- 1,54
- %
- Variação em 12 períodos (p.p.)
- +1,22
- % · sobre dez. 2008
- Máxima em 12 períodos
- 1,54
- % · dez. 2009
- Mínima em 12 períodos
- −0,38
- % · abr. 2009
Evolução histórica
%, 120 observações.
Ficha técnica
Atributos da série como a fonte os publica.
- Nome Abreviado
- Banco Central
- Nome em Inglês
- PBSR with exchange devaluation (%GDP) - Flows accumulated in 12 months - Nominal result - Internal - Banco Central
- Hierarquia de Temas
- Estatísticas fiscais / Séries desativadas / Necessidades de financiamento com desvalorização cambial / Percentuais do PIB / Fluxo acumulado em 12 meses (% PIB) / Resultado nominal / Interna
- Frequência
- Mensal (M)
- Unidade
- %
- Fonte
- BCB-DSTAT
- Período
- jan. 2000 → dez. 2009 (120 períodos)
- Situação da Série
- Inativa
- Tipo de Série
- DERIVADA
- Precisão
- 2
- Gestor Proprietário
- DSTAT/DIFIN/SUFIP
- Especial
- Não
- Séries Primitivas
- 6412 - Banco Central
- Fórmula
- SERIE(6412)/SERIE(4382)*100
Documentação da fonte
Fornecedor, descrição, metodologia e formatos de divulgação, conforme a fonte. Cada grupo pode ser recolhido.
Dados do Fornecedor 6 campos
- Pessoa para Contato
RODRIGO COSTA FRANCO
- Instituição e Componente
DSTAT/DIFIN/SUFIP
- Complemento
Não informado
- Número do Telefone
145
- Endereço eletrônico
- https://www.bcb.gov.br/acessoinformacao/faleconosco
Descrição Completa 11 campos
- Dados: Conceito, Periodicidade e Tempestividade · Conceito
As Necessidades de Financiamento do Setor Público incluem o Governo Federal (Tesouro Nacional e Sistema de Previdência Social), os governos estaduais e municipais, as empresas estatais das três esferas de governo (exceto Petrobras e Eletrobras) e o Banco Central do Brasil.
A exclusão da Petrobras e da Eletrobras deve-se às características específicas das empresas, seguidoras de regras de governança corporativa similares às experimentadas pelas empresas privadas de capital aberto, e com autonomia para captar recursos nos mercados interno e externo. A exclusão da Petrobras das estatísticas fiscais passou a ser realizada a partir dos dados referentes ao mês de maio de 2009. Para que fosse possível comparar os resultados com períodos anteriores, o cálculo da dívida líquida e das necessidades de financiamento do setor público, na nova abrangência, retroagiu a dezembro de 2001. No caso das séries com a inclusão da Petrobras, as informações foram encerradas em abril de 2009, permanecendo disponíveis para consulta nas séries especiais (http://www.bcb.gov.br/?SERIEDLSP). A exclusão da Eletrobras ocorreu a partir da data base novembro de 2010 e, assim como foi feito no caso da Petrobras, o cálculo retroagiu a dezembro de 2001.
Os dados são divulgados em termos agregados e separadamente para cada esfera de governo. O resultado primário é calculado segundo o critério de caixa; e os juros nominais, segundo o critério de competência.
Os principais indicadores de déficit ou superávit das diversas esferas de governo, apurados pela ótica do financiamento (metodologia “abaixo da linha”) são os seguintes:
Resultado nominal: corresponde à variação nominal dos saldos da dívida líquida, deduzidos os ajustes patrimoniais e metodológicos efetuados no período. Abrange o componente de atualização monetária da dívida, os juros reais e o resultado fiscal primário.
Juros nominais: refere-se ao fluxo de juros, apropriados por competência, incidentes sobre a dívida interna e externa. Engloba os juros reais e o componente de atualização monetária da dívida. Corresponde ao componente financeiro do resultado fiscal. Exclui o impacto da variação cambial sobre a dívida externa e sobre a dívida mobiliária interna indexada ao dólar.
JN = Dt+1 – Dt – ( Dt+1 – (1+i) Dt )/( (1+i)1/2 )
sendo, JN = fluxo de juros nominais Dt = saldo da dívida no mês t i = proxy da taxa de juros nominal
Resultado primário: é o componente não-financeiro do resultado fiscal do setor público. Corresponde ao resultado nominal menos os juros nominais apropriados por competência, incidentes sobre a dívida.
- Dados: Conceito, Periodicidade e Tempestividade · Fonte
Banco Central do Brasil – Departamento de Estatísticas
- Dados: Conceito, Periodicidade e Tempestividade · Unidade
Percentual
- Dados: Conceito, Periodicidade e Tempestividade · Periodicidade
Mensal
- Dados: Conceito, Periodicidade e Tempestividade · Interrupções
Não informado
- Dados: Conceito, Periodicidade e Tempestividade · Tempestividade
Até 30 dias do mês de referência.
- Integridade · Divulgação dos termos e condições sob as quais as estatísticas oficiais são preparadas, incluindo confidencialidade das respostas individuais
O Banco Central compila e publica estatísticas monetárias e financeiras de acordo com a legislação em vigor, em particular a Lei de Criação do Banco Central (Lei nº 4.595, de 31.12.1964) e as Resoluções do Conselho Monetário Nacional. A Autoridade Monetária garante a confidencialidade dos dados relativos a instituições financeiras e indivíduos, em obediência ao estabelecido no Artigo 2 da Lei Complementar nº 105, de 11.01.2001. A Lei nº 4.595, as Resoluções do Conselho Monetário Nacional e outras normas emitidas pelo Banco Central, bem como a legislação acessória, podem ser encontradas em português na página do Banco Central na internet.
- Integridade · Informação sobre revisão e comunicação antecipada de mudanças substanciais na metodologia
As principais mudanças na metodologia de cálculo do valor ?abaixo da linha? são publicadas no Boletim do Banco Central, acompanhadas de notas.
- Qualidade · Divulgação de documentação sobre a metodologia e as fontes usadas na preparação das estatísticas
Comentários metodológicos são apresentados como notas explicativas no Boletim do Banco Central e na internet. Notas Técnicas, descrevendo a metodologia utilizada para compilar os dados, são publicadas em diversas edições do Boletim, incluindo informações sobre a comparabilidade das séries estatísticas.Também está disponível na internet o Manual de Estatísticas Fiscais Publicadas pelo Departamento Econômico do Banco Central, com informações sobre metodologia de apuração da dívida líquida e dos resultados fiscais.
- Qualidade · Divulgação de detalhes, conciliações com os dados relacionados e arcabouços estatísticos que possibilitem cruzamento de dados e assegurem razoabilidade às estatísticas.
Não informado
- Qualidade · Notas
Não informado
Metodologia 6 campos
- Arcabouço analítico, conceitos, definições e classificações (incluindo referência a orientações aplicáveis)
1) Necessidades de Financiamento
Quando as receitas (inclusive juros sobre ativos) são menores que os gastos correntes e de capital (incluindo as despesas com juros sobre a dívida), o governo gera déficit que pode ser financiado de diversas formas. Essas formas de financiamento podem ser evidenciadas a partir da restrição orçamentária do setor público, que mostra a relação existente entre receitas, despesas e fontes de financiamento.
A derivação da restrição orçamentária do setor público é feita a partir da restrição do governo geral, e depois introduzindo o balancete do Banco Central. Essa restrição é dada por:
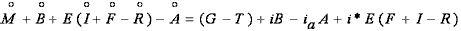
A equação acima mostra como o setor público pode financiar os déficits orçamentários. As principais fontes seriam a emissão monetária (M), o aumento do endividamento interno (B), aumento do endividamento interno indexado ao câmbio (I) e aumento do endividamento externo (F). Pode haver também diminuição de ativos internos (A) ou externos (R). Os demais símbolos representam a taxa de câmbio (E), a taxa de juros internos sobre a dívida (i), a taxa de juros internos sobre os ativos (ia) e a taxa de juros externos (i*). Há ainda os gastos (G) e as receitas (T) orçamentárias. O sinal das fontes de financiamentos é positivo no caso de déficit e negativo no caso de superávit. Pela equação pode-se definir os principais indicadores de déficit calculados pelo Banco Central do Brasil.
2) Necessidades de Financiamento do Setor Público (NFSP) sem desvalorização cambial
Resultado nominal
O resultado nominal é o mais tradicional dentro das necessidades de financiamento. Ele é calculado pela variação do endividamento líquido, representada na equação:
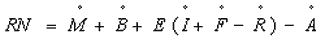
Observa-se que o resultado nominal é constituído da variação da Dívida Líquida do Setor Público (DLSP). Não são considerados os ajustes patrimoniais e a variação da taxa de câmbio sobre os estoques da dívida mobiliária interna indexada ao câmbio, da dívida externa e das reservas internacionais. Esses valores, que fazem parte da variação da DLSP e não constituem resultado nominal, são classificados como ajustes metodológicos da área interna e externa, e serão tratados separadamente mais adiante:
Resultado nominal = Variação da DLSP - Ajustes patrimoniais e metodológicos
Resultado primário
O resultado primário corresponde ao resultado nominal (NFSP) menos os juros nominais incidentes sobre a dívida líquida interna e externa.
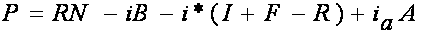
Juros nominais
Os juros incidentes sobre a dívida do setor público são determinados pelo nível da taxa de juros nominal interna e externa e pela dimensão do estoque da dívida. O cálculo dos juros nominais, apropriados por competência, incidentes sobre a dívida interna e externa, engloba os juros reais e o componente de atualização monetária da dívida. Corresponde ao componente financeiro do resultado fiscal. No cálculo das Necessidades de Financiamento sem desvalorização cambial, o impacto da variação cambial sobre a dívida mobiliária interna indexada ao dólar é excluído do cálculo dos juros nominais, apurados segundo a fórmula:
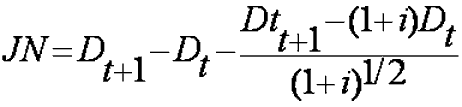
sendo,
JN = fluxo de juros nominais;
Dt = saldo da dívida no mês t;
i = proxy da taxa de juros nominal.
Com a exclusão do componente financeiro das NFSP, o resultado primário permite avaliar a consistência entre as metas de política macroeconômicas e a sustentabilidade da dívida, ou seja, da capacidade do governo de honrar seus compromissos.
Resultado operacional
Em regimes de inflação elevada, as taxas de juros nominais carregam componente de atualização monetária, isto é, parte das taxas de juros corresponde apenas à manutenção do valor dos ativos. Conseqüentemente, o resultado nominal dependerá do nível de inflação, gerando superestimação do desequilíbrio orçamentário do setor público. Teoricamente, o resultado operacional significa o resultado fiscal do setor público no caso de inflação zero. A hipótese básica para esse conceito é de que a inflação não traz distorções no lado real da economia, apenas com impacto no lado monetário. Assim, o resultado operacional deduz o componente inflacionário sobre o pagamento de juros incidente sobre a dívida líquida interna não indexada ao câmbio. Ele é definido por:
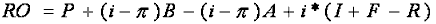
3) Necessidades de Financiamento do Setor Público com desvalorização cambial
Considerando a mesma restrição orçamentária do caso anterior, a forma de cálculo das Necessidades de Financiamento é semelhante, mas é preciso considerar o efeito da desvalorização sobre o estoque da dívida interna indexada ao câmbio.
O resultado nominal com desvalorização é calculado pela variação nominal do saldo da dívida interna líquida mais a variação da dívida externa líquida em dólares, convertida para reais pela taxa média de câmbio:
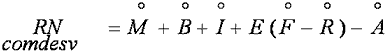
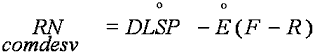
Comparando-se o resultado nominal com desvalorização e o resultado nominal sem desvalorização obtém-se:

A equação acima evidencia o efeito da taxa de câmbio sobre a diferença dos resultados nominais nos conceitos com e sem desvalorização. No caso de depreciação (apreciação) cambial, o resultado nominal com desvalorização é maior (menor) do que o resultado nominal. O cálculo das Necessidades de Financiamento nos conceitos primário e nominal segue padrão similar ao caso anterior.
4) Ajustes patrimoniais e metodológicos
Os ajustes são efetuados para retirar dos fluxos valores que não representam esforço fiscal despendido durante o período em análise.
O ajuste metodológico inclui o aumento/diminuição do endividamento decorrente do impacto da variação da taxa de câmbio sobre a dívida externa líquida e a dívida interna indexada ao câmbio (no caso das Necessidades de Financiamento do Setor Público sem desvalorização cambial). Esse ajuste é calculado pela diferença entre a variação da dívida e o resultado nominal.
O ajuste externo de paridade é realizado porque a dívida externa líquida é composta, via de regra, por obrigações e haveres expressos em diferentes moedas, convertidas inicialmente para o dólar americano e depois para reais. A paridade dessas moedas com o dólar pode variar entre os períodos de apuração da dívida líquida, provocando variação nos saldos em dólar. Para evitar que essa variação se reflita nos fluxos, faz-se então o ajuste externo de paridade.
O ajuste de caixa e competência ocorre porque os juros da dívida externa líquida são apurados pelo regime de competência, mas a dívida segue pelo regime de caixa. O ajuste é realizado para compatibilizar estoques e fluxos, e é dado pela diferença entre juros caixa e juros competência.
O ajuste de privatização , incluído entre os ajustes patrimoniais, significa que os créditos líquidos, oriundos da privatização de empresas estatais (de todas as esferas de governo), não podem ser considerados no cálculo das Necessidades de Financiamento do Setor Público, uma vez que não representam esforço fiscal do governo. São consideradas todas as vendas de participações acionárias, ainda que não representem mudança no controle da empresa. As receitas com vendas de participação acionária diminuem a dívida líquida, mas não alteram os resultados fiscais.
Outros ajustes patrimoniais são efetuados nos fluxos com o objetivo de ?excluir? de determinada conta o déficit ou superávit obtido por meio de determinada operação. Tais operações podem ser as mais variadas possíveis. Alguns exemplos são os que seguem:
- Reconhecimento de dívidas (esqueletos): o reconhecimento de uma dívida só pode dar impacto no saldo total do endividamento líquido, nunca no fluxo apurado no mês, uma vez que são dívidas geradas em períodos anteriores. Para tanto, o valor reconhecido deve ser excluído do cálculo das Necessidades de Financiamento do Setor Público;
- Reclassificação de contas: se determinado crédito ou débito estiver sendo contabilizado equivocadamente a favor ou contra determinada esfera de governo, quando ocorrer a correção da contabilização não se pode deixar que os resultados nominais e primários de cada esfera (governo central, estatais, etc.) seja afetado. Assim, também é efetuado o ajuste para evitar o impacto nos fluxos de financiamento
Resumindo, os ajustes são efetuados nos fluxos mensais. Não existe ajuste no saldo da conta. No final de um período, os saldos devem ser a soma de todos os fluxos acumulados mais o acumulado de todos os ajustes do período.
- Abrangência dos dados (cobertura de e.g., unidades institucionais, transações e estoque, commodities, indústrias e áreas geográficas)
As estatísticas fiscais têm como abrangência o setor público não-financeiro, que compreende a administração direta e indireta do Governo Federal (inclusive Previdência Social), a administração direta e indireta dos governos regionais (estados e municípios), o Banco Central do Brasil e as empresas estatais não-financeiras das três esferas de governo, exceto as empresas do Grupo Petrobras e do Grupo Eletrobras.
A exclusão da Petrobras e da Eletrobras deve-se às características específicas das empresas, seguidoras de regras de governança corporativa similares às experimentadas pelas empresas privadas de capital aberto, e com autonomia para captar recursos nos mercados interno e externo. A exclusão da Petrobras das estatísticas fiscais passou a ser realizada a partir dos dados referentes ao mês de maio de 2009. Para que fosse possível comparar os resultados com períodos anteriores, o cálculo da dívida líquida e das necessidades de financiamento do setor público, na nova abrangência, retroagiu a dezembro de 2001. No caso das séries com a inclusão da Petrobras, as informações foram encerradas em abril de 2009, permanecendo disponíveis para consulta nas séries especiais (http://www.bcb.gov.br/?SERIEDLSP). A exclusão da Eletrobras ocorreu a partir da data base novembro de 2010 e, assim como foi feito no caso da Petrobras, o cálculo retroagiu a dezembro de 2001.
Os fundos públicos que não possuem características de intermediários financeiros também integram o setor público não financeiro.
- Convenções contábeis (e.g. período de registro, métodos de avaliação)
Utiliza-se o IGP-DI para calcular os fluxos valorizados (no ano e nos últimos doze meses) dos resultados fiscais e do PIB
- Natureza dos dados básicos (e.g., registros administrativos, pesquisas, levantamentos censitários, combinações destes)
Os dados básicos são constituídos das informações contábeis do Sistema Financeiro Nacional (COSIF); do balanço de pagamentos e de informações gerenciais das centrais de liquidação e custódia (Selic e Cetip) e do Tesouro Nacional.
- Práticas de compilação (e.g., esquemas de ponderação, métodos de imputação, técnicas de balanceamento/verificação)
Não informado
- Outros aspectos (e.g., ajustamento sazonal, restrição na divulgação, ano-base, ano de referência, transformação de ano fiscal para ano civil)
O ano fiscal coincide com o ano civil, os dados apresentados não sofrem nenhum tipo de ajuste, exceto no caso das informações em percentual do PIB, que estão sujeitas às revisões realizadas no valor do Produto.
Formatos de Divulgação 10 campos
- Em papel · Nota para a imprensa
Os dados são divulgados em Notas para a Imprensa, publicadas em português e inglês e disponibilizadas gratuitamente.
- Em papel · Boletim semanal
Não informado
- Em papel · Boletim mensal
O Boletim do Banco Central está disponível em português e em inglês na biblioteca do Banco Central.
- Em papel · Boletim trimestral
Não informado
- Em papel · Outros
Não informado
- Em meio eletrônico · Tabela ou banco de dados on line
Não informado
- Em meio eletrônico · Endereço na Internet
As Notas para a Imprensa do Banco Central e o Boletim do Banco Central estão disponíveis na página do Banco Central na internet: www.bcb.gov.br
- Em meio eletrônico · Disquete
Não informado
- Em meio eletrônico · CD ROM
Não informado
- Em meio eletrônico · Outros
Não informado
Sobre esta Série (Metodologia e Fonte) 3 campos
- Metodologia de Extração
Os dados desta série temporal são extraídos de forma automatizada do Sistema Gerenciador de Séries Temporais (SGS). O portal Quantilica normaliza datas e valores e disponibiliza o conjunto estruturado para análise e exportação em CSV, sem necessidade de chave.
- Como usar estes dados
Use o gráfico para identificar tendências ao longo do tempo e os trechos de código para integrar a série a sistemas, scripts Python ou modelos. O botão Baixar CSV entrega a série completa, sem necessidade de chave.
- Fonte Oficial
Série provida oficialmente pelo Banco Central do Brasil (BCB). A Quantilica é uma interface analítica independente, construída sobre a política de dados abertos do governo brasileiro.
Acessar os dados
Trechos prontos para trazer a série ao seu código: pela API v2 da Quantilica e, quando a fonte tem, pelo acesso oficial.
import httpx
import polars as pl

# Requisição à API v2 (formato Parquet)
resp = httpx.get(
    "https://quantilica.com/api/v2/series/ts:bcb/7072/observations?format=parquet",
    headers={"Authorization": "Bearer $QUANTILICA_API_KEY"},
)
df = pl.read_parquet(resp.content)
print(df.tail(10))curl -H "Authorization: Bearer $QUANTILICA_API_KEY" \
"https://quantilica.com/api/v2/series/ts:bcb/7072/observations?format=json"quantilica series get ts:bcb/7072 --format table# via quantilica-cli (plugin bcb-sgs)
quantilica bcb-sgs series sync 7072 -o ./dadosfrom bcb_sgs_fetcher import SgsDataClient
with SgsDataClient() as client:
pontos = client.fetch_series_data(series_id=7072)
for p in pontos[:5]:
print(p.date, p.value)import httpx
url = "https://api.bcb.gov.br/dados/serie/bcdata.sgs.7072/dados?formato=json"
resp = httpx.get(url, timeout=60)
resp.raise_for_status()
print(resp.json()[:5])Relacionados
Painéis, análises e séries que se ligam a esta série.
Séries relacionadas
- SGS 7070 NFSP com desvalorização cambial (% PIB) - Fluxo acumulado em 12 meses - Resultado nominal - Interna - Governo Federal e Banco Central
- SGS 7071 NFSP com desvalorização cambial (% PIB) - Fluxo acumulado em 12 meses - Resultado nominal - Interna - Governo Federal
- SGS 7073 NFSP com desvalorização cambial (% PIB) - Fluxo acumulado em 12 meses - Resultado nominal - Interna - Governos estaduais e municipais
- SGS 7074 NFSP com desvalorização cambial (% PIB) - Fluxo acumulado em 12 meses - Resultado nominal - Interna - Governos estaduais
- SGS 7075 NFSP com desvalorização cambial (% PIB) - Fluxo acumulado em 12 meses - Resultado nominal - Interna - Governos municipais
- SGS 7076 NFSP com desvalorização cambial (% PIB) - Fluxo acumulado em 12 meses - Resultado nominal - Interna - Empresas estatais
Fonte: BCB SGS · Banco Central do Brasil. Dados públicos, sem alteração pela Quantilica; os valores podem ser revisados pela fonte. Última atualização no portal: . Identificador canônico: bcb:7072.