A Anatomia do PIB no 2º Trimestre de 2026: O Motor do Agro e Extrativa Frente ao Freio do Consumo
Publicado: Atualizado: Por: Komesu, D.K.
 Ilustração: Quantilica Editorial
O IBGE divulgou os resultados do PIB do 2º trimestre de 2026, com crescimento de 0,5% na margem e 2,0% em termos interanuais. Esta investigação decompõe as Contas Nacionais Trimestrais (SCNT), revelando o dinamismo recorde da Agropecuária (+2,8%) e Indústrias Extrativas (+3,4%) em contraste com a retração do Consumo das Famílias (-0,4%) sob o aperto dos juros.
O Pulso das Contas Nacionais no 2T26: Resultados Oficiais e Decomposição Setorial
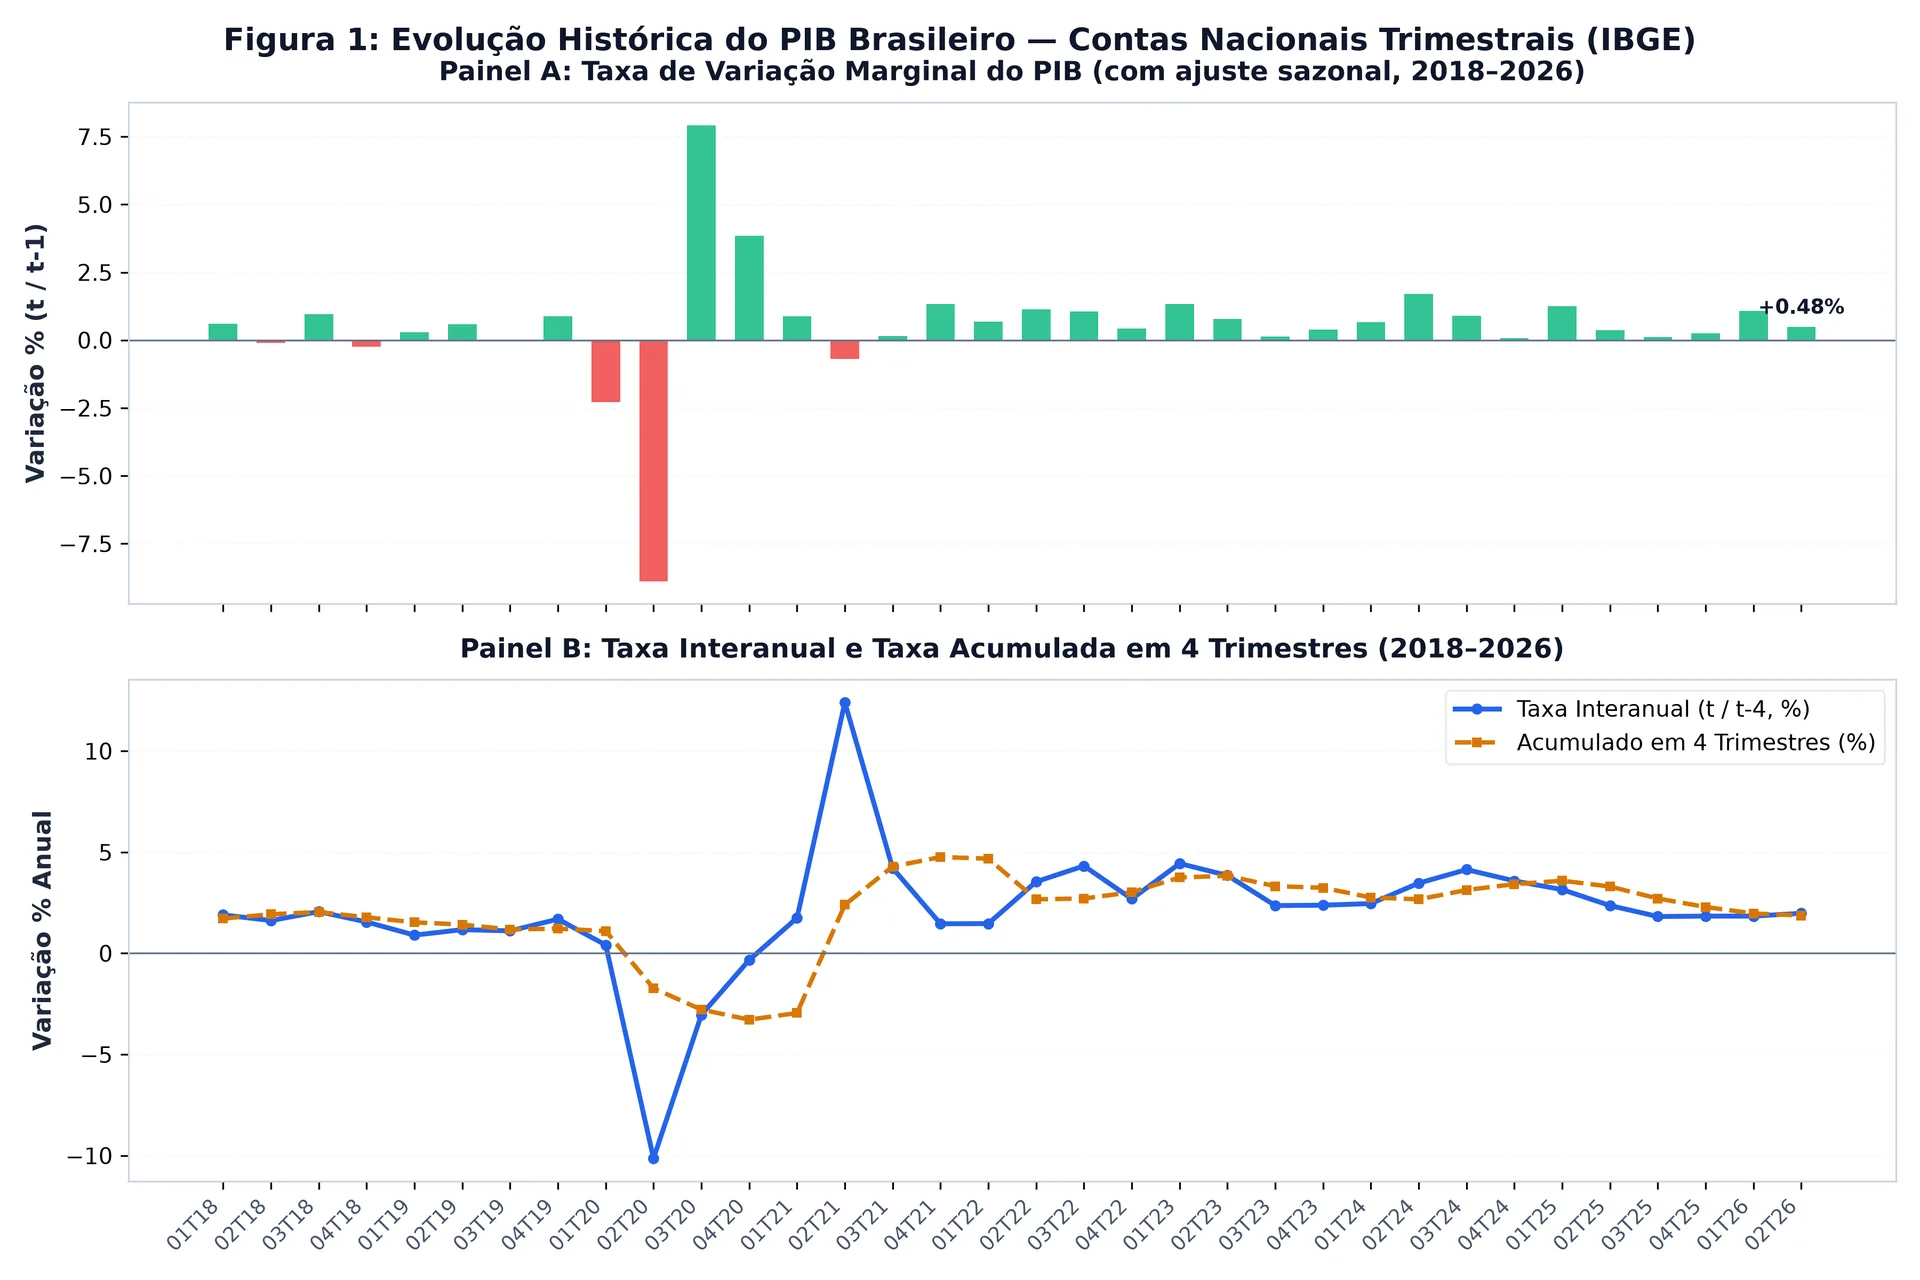
O Instituto Brasileiro de Geografia e Estatística (IBGE) divulgou os resultados consolidados do Sistema de Contas Nacionais Trimestrais (SCNT) referentes ao segundo trimestre de 2026 (2T26). O Produto Interno Bruto (PIB) a preços de mercado registrou uma expansão oficial de +0,5% na margem (em relação ao primeiro trimestre de 2026, na série com ajuste sazonal) e um avanço de +2,0% na comparação interanual (frente ao segundo trimestre de 2025). A partir dos índices encadeados de volume do SIDRA (Tabelas 1621 e 1620), as variações calculadas sem arredondamento correspondem a aproximadamente +0,48% e +1,98%, respectivamente. No acumulado dos quatro trimestres terminados em junho de 2026, o crescimento atingiu +1,9% (+1,87% no cálculo contínuo), patamar idêntico ao acumulado no primeiro semestre do ano (+1,91%). Em termos nominais, a economia brasileira movimentou R$ 3,426 trilhões a preços correntes no segundo trimestre, totalizando R$ 6,677 trilhões no primeiro semestre.
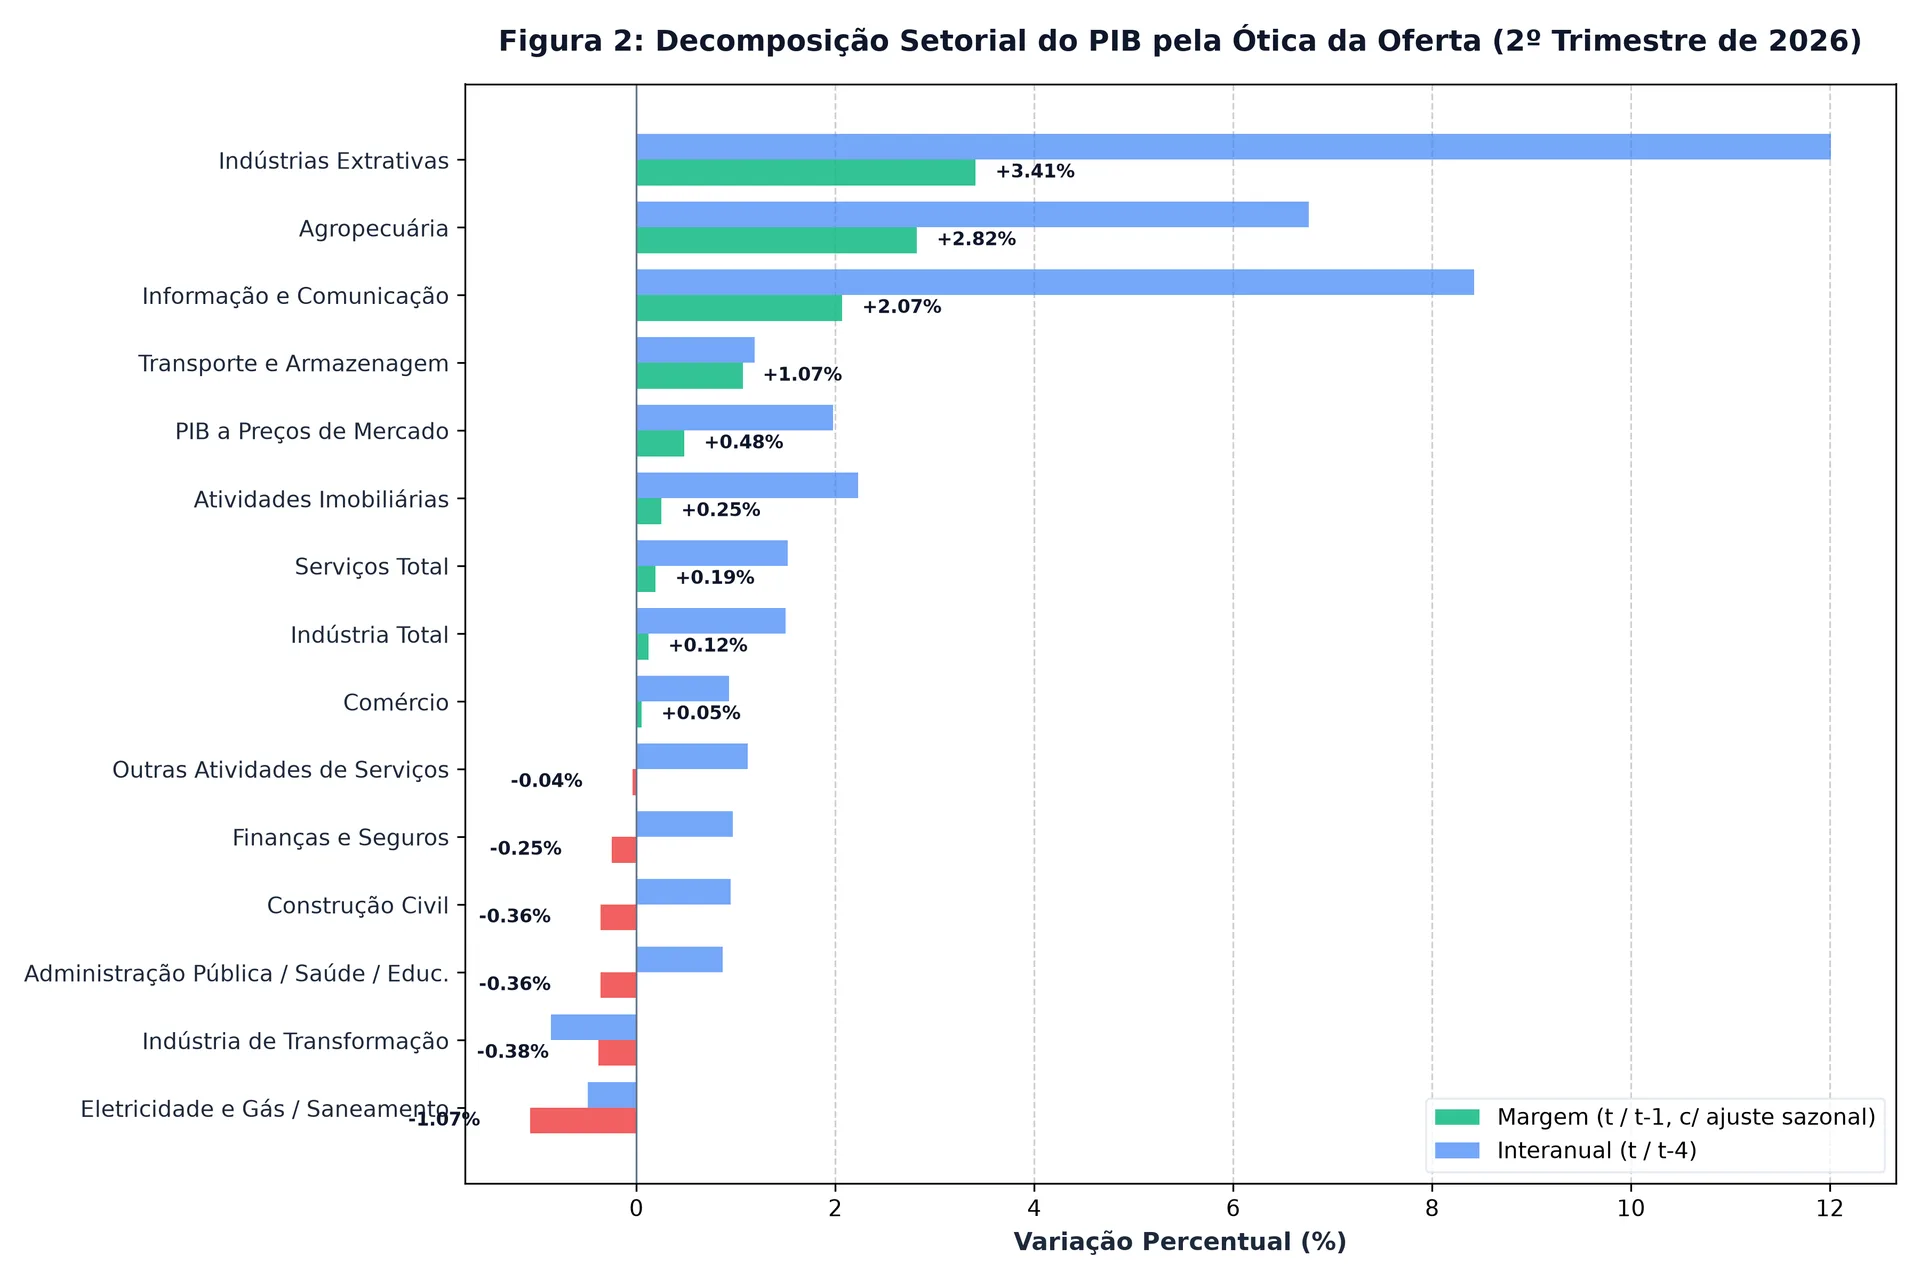
A decomposição dos agregados setoriais aponta para um padrão de crescimento marcadamente heterogêneo entre os setores produtivos e componentes da despesa. Pelo lado da oferta, a sustentação da atividade decorreu principalmente do setor primário e da indústria extrativa mineral: a Agropecuária avançou +2,8% na margem (+6,8% a/a) — impulsionada pelo escoamento favorável da segunda safra de grãos —, enquanto as Indústrias Extrativas cresceram +3,4% na margem e +12,0% na comparação interanual, refletindo novos patamares de produção de petróleo e gás no pré-sal e embarques regulares de minério de ferro. Pelo lado da demanda, a Formação Bruta de Capital Fixo (FBCF) registrou recuperação marginal de +1,2% (+1,4% a/a).
Em contrapartida, a Despesa de Consumo das Famílias recuou -0,4% na margem (+0,5% na comparação interanual). Essa dinâmica é consistente com a transmissão do ciclo restritivo de política monetária conduzido pelo Banco Central (Copom), quadro que arrefeceu a demanda por bens sensíveis ao crédito e elevou o custo do serviço da dívida. No mesmo sentido, a Indústria de Transformação registrou recuo marginal de -0,4% (-0,9% a/a), operando sob custo elevado de financiamento e moderação nas encomendas industriais.
O Retrato dos Dados: Séries Históricas e Métricas Oficiais
A análise das Contas Nacionais exige a avaliação simultânea das quatro métricas de variação apuradas pelo IBGE na Tabela SIDRA 5932, além dos valores correntes e das participações relativas no Valor Adicionado Bruto (VAB).
A tabela a seguir consolida a fotografia estatística do 2º trimestre de 2026 para os grandes agregados da Oferta e da Demanda:
| Grande Setor / Componente das Contas Nacionais | Variação Marginal c/ Ajuste Sazonal (t / t-1) | Variação Interanual (t / t-4) | Acumulado 4 Trimestres | Acumulado no Ano (1º Semestre) | Valor Corrente no 2T26 (R$ milhões) | Peso no VAB ou PIB (%) |
|---|---|---|---|---|---|---|
| PIB a Preços de Mercado | +0,5% | +2,0% | +1,9% | +1,9% | R$ 3.425.728 | 100,0% do PIB |
| Valor Adicionado a Preços Básicos | +0,5% | +1,9% | +1,9% | +1,9% | R$ 2.937.869 | 100,0% do VAB |
| Agropecuária | +2,8% | +6,8% | +6,2% | +3,6% | R$ 204.591 | 7,0% do VAB |
| Indústria Total | +0,1% | +1,5% | +1,4% | +1,6% | R$ 706.134 | 24,0% do VAB |
| — Indústrias Extrativas | +3,4% | +12,0% | +12,2% | +12,5% | R$ 133.124 | 4,5% do VAB |
| — Indústria de Transformação | -0,4% | -0,9% | -1,1% | -0,9% | R$ 395.581 | 13,5% do VAB |
| — Construção Civil | -0,4% | +1,0% | +0,3% | +1,1% | R$ 105.334 | 3,6% do VAB |
| — Eletricidade, Gás e Água | -1,1% | -0,5% | -0,6% | -1,1% | R$ 72.094 | 2,5% do VAB |
| Serviços Total | +0,2% | +1,5% | +1,7% | +1,8% | R$ 2.027.144 | 69,0% do VAB |
| — Informação e Comunicação | +2,1% | +8,4% | +7,1% | +8,0% | R$ 107.301 | 3,7% do VAB |
| — Transporte e Armazenagem | +1,1% | +1,2% | +2,0% | +0,9% | R$ 102.008 | 3,5% do VAB |
| — Atividades Imobiliárias | +0,3% | +2,2% | +2,3% | +2,6% | R$ 253.124 | 8,6% do VAB |
| — Comércio | +0,1% | +0,9% | +0,8% | +1,0% | R$ 328.199 | 11,2% do VAB |
| — Outras Atividades de Serviços | 0,0% | +1,1% | +1,7% | +1,7% | R$ 514.844 | 17,5% do VAB |
| — Intermediação Financeira e Seguros | -0,3% | +1,0% | +2,2% | +1,9% | R$ 255.606 | 8,7% do VAB |
| — Administração Pública, Saúde e Educ. | -0,4% | +0,9% | +0,8% | +1,0% | R$ 466.061 | 15,9% do VAB |
| Impostos Líquidos sobre Produtos | — | +2,5% | +1,7% | +2,2% | R$ 487.859 | 14,2% do PIB |
| Despesa de Consumo das Famílias | -0,4% | +0,5% | +0,9% | +1,1% | R$ 2.112.893 | 61,7% do PIB |
| Despesa de Consumo do Governo | +0,4% | +3,1% | +2,8% | +2,9% | R$ 667.666 | 19,5% do PIB |
| Formação Bruta de Capital Fixo (FBCF) | +1,2% | +1,4% | -0,2% | 0,0% | R$ 552.092 | 16,1% do PIB |
| Exportação de Bens e Serviços | -0,8% | +3,8% | +8,0% | +5,5% | R$ 597.945 | 17,5% do PIB |
| Importação de Bens e Serviços (-) | +1,8% | +5,5% | +2,1% | +3,4% | R$ 556.418 | 16,2% do PIB |
Decomposição de Contribuições ao Crescimento (em pontos percentuais)
Para além das taxas percentuais isoladas, o impacto efetivo de cada segmento no crescimento agregado depende do seu peso estrutural na economia:
- Pela Ótica da Oferta (VAB total de +0,51% na margem):
- A Agropecuária (+2,82% com peso de 7,0% no VAB) contribuiu com +0,20 p.p. para a variação do valor adicionado;
- As Indústrias Extrativas (+3,41% com peso de 4,5% no VAB) adicionaram +0,15 p.p.;
- Os Serviços (+0,19% com peso de 69,0% no VAB) contribuíram com +0,13 p.p.;
- A Indústria de Transformação (-0,38% com peso de 13,5% no VAB) subtraiu -0,05 p.p.
- Pela Ótica da Demanda:
- O Consumo das Famílias (-0,44% com peso de 61,7% no PIB) exerceu contribuição negativa de cerca de -0,27 p.p. sobre a absorção interna;
- A FBCF (+1,20% com peso de 16,1% no PIB) gerou contribuição positiva de +0,19 p.p.;
- O Consumo do Governo (+0,42% com peso de 19,5% no PIB) adicionou +0,08 p.p.
A perspectiva longitudinal demonstra que a economia brasileira completou dezesseis trimestres consecutivos de expansão interanual, indicando estabilização em ritmo moderado.
Mecanismos Econômicos e Canais Setoriais
A dinâmica observada no 2T26 reflete comportamentos específicos nos canais de produção e absorção doméstica, documentados por estatísticas públicas e indicadores setoriais complementares.
1. Ótica da Produção: A Tração Extrativa e o Comportamento Manufatureiro
O crescimento de +0,5% no Valor Adicionado Bruto foi resultado de dinâmicas setoriais assimétricas:
- Indústrias Extrativas (+3,4% t/t-1; +12,0% a/a): O segmento extrativo mineral apresentou a maior taxa de expansão relativa no trimestre. Dados complementares da Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP) apontam que a produção nacional de hidrocarbonetos atingiu patamares recordes, superando 3,5 milhões de barris de óleo equivalente por dia (boe/d), sustentada pela maturação de campos no pré-sal da Bacia de Santos. Simultaneamente, registros do Comex Stat (MDIC) indicam continuidade nos embarques de minério de ferro de alto teor.
- Agropecuária (+2,8% t/t-1; +6,8% a/a): A recuperação marginal do setor primário no segundo trimestre é consistente com os prognósticos do Levantamento Sistemático da Produção Agrícola (LSPA/IBGE), que destacou a colheita favorável da segunda safra de milho (safrinha) e a expansão nas culturas de cana-de-açúcar e algodão, além de números positivos no abate de carnes bovina e de aves apurados pelas pesquisas trimestrais do IBGE.
- Indústria de Transformação (-0,4% t/t-1; -0,9% a/a): Em sentido contrário, a manufatura registrou acomodação. Indicadores de sondagem industrial e a Pesquisa Industrial Mensal (PIM-PF/IBGE) apontam que os ramos de bens duráveis e bens de capital foram afetados pelo custo do crédito corporativo e pela postura cautelosa das empresas em recomposição de estoques.
- Serviços (+0,2% t/t-1; +1,5% a/a): No setor de maior peso econômico (69,0% do VAB), o destaque positivo coube a Informação e Comunicação (+2,1% t/t-1; +8,4% a/a), impulsionado por serviços corporativos de nuvem e processamento de dados. Por outro lado, o Comércio (+0,1%) e a Intermediação Financeira (-0,3%) refletiram a desaceleração do volume de transações de consumo e concessões de crédito pessoal.
2. Ótica da Demanda: O Comportamento do Consumo e o Canal de Transmissão
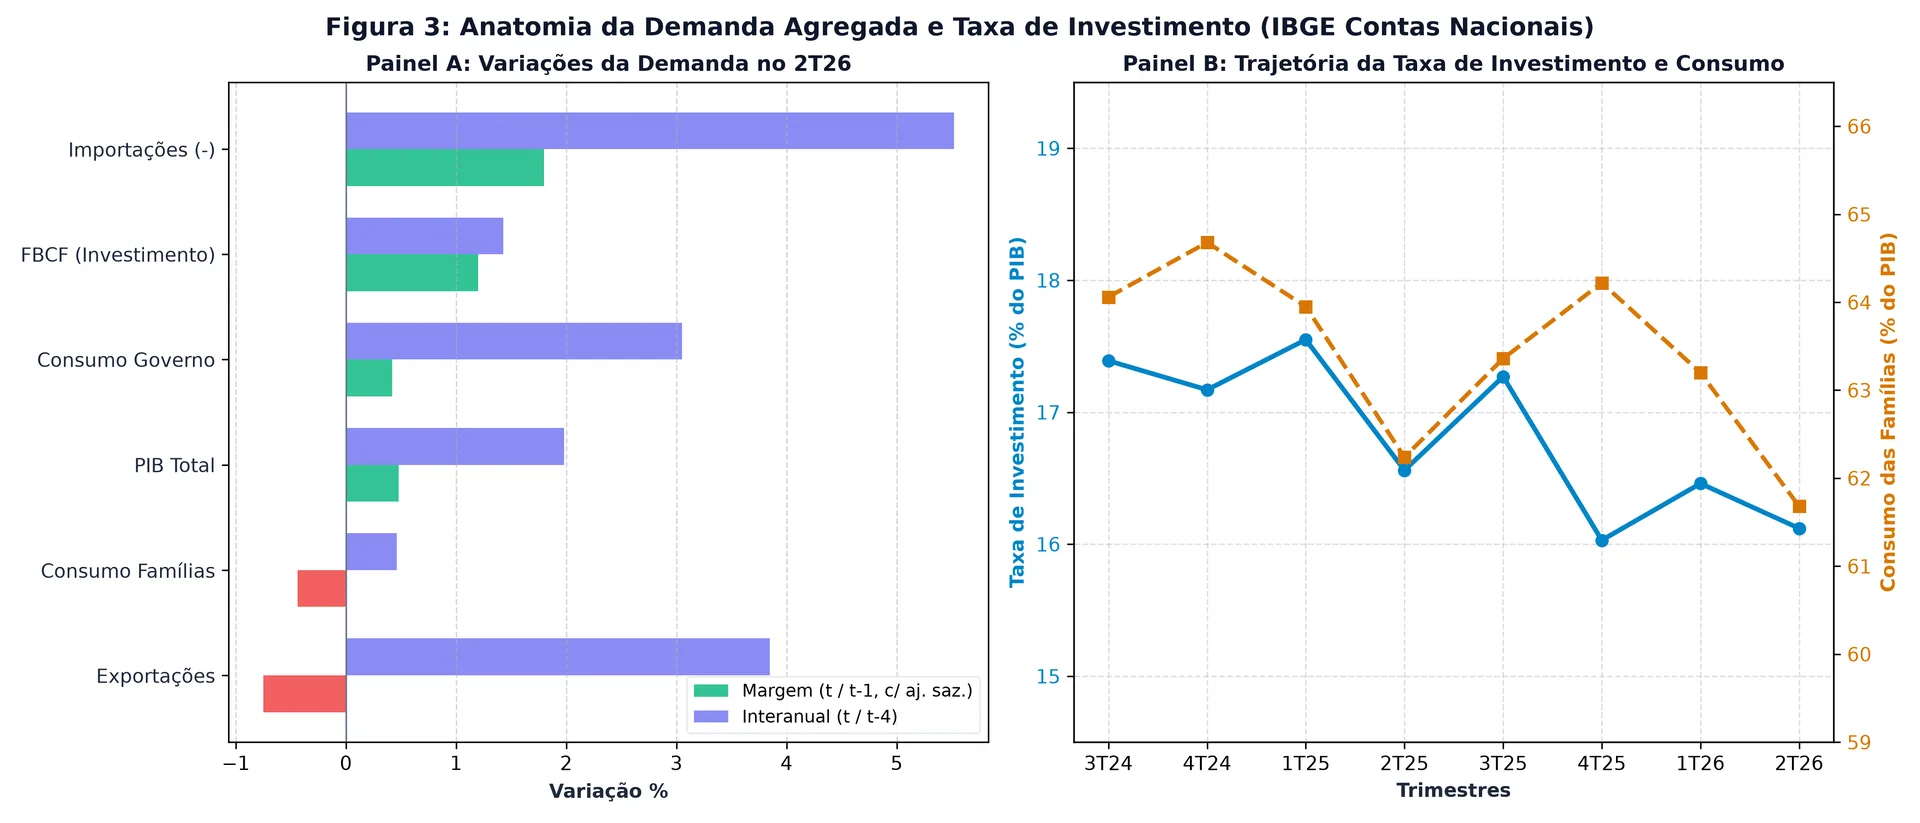
A contração marginal de -0,4% no consumo das famílias (responsável por 61,7% do PIB, totalizando R$ 2,113 trilhões no trimestre) é consistente com a transmissão dos efeitos da política monetária sobre a absorção interna, mecanismo amplamente apontado nas atas do Copom:
- Custo do Crédito e Cautela Financeira: As taxas médias de juros em linhas livres a pessoas físicas e o custo do crédito rotativo mantiveram-se em patamares elevados, induzindo moderação na contratação de novos financiamentos para aquisição de bens duráveis.
- Serviço da Dívida e Renda Disponível: Embora a massa de rendimento real habitual apurada pela PNAD Contínua tenha permanecido sustentada, o comprometimento de renda com amortização e juros de passivos bancários anteriores reduziu a parcela disponível para despesas discricionárias.
- Dinâmica do Mercado de Trabalho: Apesar de o mercado de trabalho formal permanecer aquecido — com criação líquida de mais de 920 mil postos formais no primeiro semestre segundo o Caged e taxa de desemprego em mínimos históricos —, alguns indicadores de contratações marginais exibiram ritmo mais moderado em relação aos picos anteriores, contribuindo para uma postura de maior precaução financeira pelas famílias.
Em contrapartida, a Formação Bruta de Capital Fixo (FBCF) avançou +1,2% na margem, com sustentação de investimentos em infraestrutura e importação de bens de capital. O Consumo da Administração Pública cresceu +0,4% na margem (+3,1% a/a).
Taxa de Investimento e Componentes Externos
No segundo trimestre de 2026, a Taxa de Investimento Nominal (FBCF / PIB) situou-se em 16,1% do PIB (R$ 552,1 bilhões frente ao PIB de R$ 3,426 trilhões), ligeiramente acima do piso registrado no 4T25 (16,0%).
O indicador permanece abaixo dos níveis verificados em períodos históricos de maior expansão do investimento no país (como o ciclo 2008-2013, quando a taxa superava 19% a 20% do PIB). A literatura macroeconômica ressalta que o crescimento potencial depende não apenas da taxa de acumulação de capital, mas também de ganhos de produtividade total dos fatores (PTF), infraestrutura e eficiência alocativa.
Nas Contas Nacionais, a componente externa de demanda comportou-se da seguinte forma:
- As Exportações de Bens e Serviços recuaram -0,8% na margem (+3,8% a/a e +8,0% em quatro trimestres), sustentadas pelos volumes de commodities minerais e agropecuárias.
- As Importações de Bens e Serviços cresceram +1,8% na margem (+5,5% a/a), impulsionadas pela aquisição de insumos industriais e maquinário especializado.
- A diferença nominal entre exportações e importações de bens e serviços nas Contas Nacionais foi positiva em R$ 41,5 bilhões no trimestre. Cabe destacar que, na metodologia contábil do SCNT, esse saldo reflete a contribuição líquida da demanda externa para a identidade do produto (\(X - M\)), diferindo conceitualmente das métricas de transações correntes e fluxos cambiais compiladas no Balanço de Pagamentos pelo Banco Central.
Implicações Econômicas e de Política Pública
Os dados do 2T26 trazem implicações relevantes para os formuladores de política econômica e gestores de recursos:
1. Política Monetária (Banco Central / Copom)
Para a autoridade monetária, os dados indicam um cenário de moderação gradual da atividade nos setores sensíveis ao ciclo econômico, sem desaquecimento abrupto do mercado de trabalho. A retração marginal do consumo das famílias contribui para arrefecer pressões de demanda sobre preços de serviços, mas a resiliência de setores como agropecuária e extrativa mantém o produto próximo do equilíbrio, fundamentando a cautela na eventual continuidade do ciclo de flexibilização monetária iniciado em junho de 2026 (quando a taxa Selic foi ajustada para 14,25% a.a.).
2. Dinâmica Fiscal e Receitas Públicas
No âmbito das contas públicas, a desaceleração do consumo final impõe desafios à arrecadação de tributos indiretos (PIS/Cofins e ICMS), enquanto o dinamismo da produção e exportação de óleo e minério sustenta o recolhimento de receitas patrimoniais e royalties para a União e entes subnacionais, conforme acompanhado nos relatórios do Tesouro Nacional (RTN) e da Receita Federal.
3. Estrutura a Termo das Taxas de Juros
No mercado de renda fixa, a leitura de moderação da demanda doméstica favorece o fechamento de prêmios de risco na parte intermediária da estrutura a termo das taxas de juros (DI futuro e NTN-Bs com vencimentos médios). Nos vértices longos, entretanto, as incertezas fiscais e a taxa de investimento contida mantêm o prêmio de risco estrutural.
Cenários Prospectivos & Análise de Sensibilidade
Com base na composição das Contas Nacionais do 2T26 e no balanço de riscos da economia brasileira, estruturam-se três cenários de referência para o horizonte do segundo semestre de 2026 e início de 2027:
| Cenário de Referência | Trajetória do PIB (2026) | Dinâmica Econômica e Vetores Setoriais |
|---|---|---|
| Cenário Base (Estabilização e Crescimento Moderado) | +1,9% a +2,1% | Setores agropecuário e extrativo sustentam o produto; consumo doméstico estabiliza-se com a continuidade cautelosa da flexibilização monetária iniciada em junho de 2026. |
| Cenário Adverso (Choque Externo e Desaceleração) | +0,8% a +1,2% | Desaceleração global afeta cotações de commodities; volatilidade climática impacta a safra e juros restritivos prolongam a contração manufatureira. |
| Cenário Favorável (Investimento e Produtividade) | +2,6% a +3,0% | Aceleração de projetos de infraestrutura e transição energética eleva a FBCF; alívio de custos industriais e mercado de trabalho reativam o consumo. |
A projeção central de +1,9% a +2,1% para o PIB de 2026 no Cenário Base alinha-se à mediana das projeções do Relatório Focus do Banco Central (em torno de 2,0% em setembro de 2026) e às estimativas do Ipea e da Secretaria de Política Econômica (SPE).
Para analistas e pesquisadores interessados no aprofundamento empírico, as séries históricas completas e desagregadas do Sistema de Contas Nacionais Trimestrais estão disponíveis para consulta e visualização na plataforma Fish.
Perguntas Frequentes (FAQ)
Qual foi o resultado oficial do PIB divulgado pelo IBGE no 2º trimestre de 2026?
O IBGE divulgou expansão de +0,5% na margem (com ajuste sazonal frente ao 1T26) e +2,0% na comparação interanual (frente ao 2T25). No acumulado em quatro trimestres, o crescimento foi de +1,9%, totalizando R$ 3,426 trilhões no trimestre a preços correntes.
Quais setores apresentaram maior dinamismo no 2T26?
O crescimento foi liderado pelas Indústrias Extrativas (+3,4% na margem e +12,0% a/a) — sustentadas pela produção recorde de petróleo no pré-sal e exportações de minério — e pela Agropecuária (+2,8% na margem e +6,8% a/a), com destaque para a segunda safra de milho.
Por que o consumo das famílias recuou no 2º trimestre de 2026?
A despesa de consumo das famílias recuou -0,4% na margem, refletindo os efeitos cumulativos do aperto monetário, que encareceu as linhas de crédito, elevou o serviço da dívida e induziu maior prudência nos gastos discricionários.
O que representa a taxa de investimento de 16,1% do PIB?
A taxa de investimento nominal mensura a relação entre a Formação Bruta de Capital Fixo (FBCF) e o PIB. No 2T26, a FBCF somou R$ 552,1 bilhões (16,1% do PIB), indicando moderação na acumulação de capital produtivo frente a períodos históricos anteriores.
Referências Bibliográficas
- INSTITUTO BRASILEIRO DE GEOGRAFIA E ESTATÍSTICA (IBGE). Sistema de Contas Nacionais Trimestrais: Metodologia e Resultados. Rio de Janeiro: IBGE, Coordenação de Contas Nacionais, 2026.
- BANCO CENTRAL DO BRASIL (BCB). Atas do Comitê de Política Monetária (Copom) e Relatório de Inflação. Brasília: BCB, 2026.
- UNITED NATIONS, EUROPEAN COMMISSION, IMF, OECD, WORLD BANK. System of National Accounts 2008 (SNA 2008). Nova York: United Nations Publications, 2009.
- FEIJÓ, C. A.; VALADÃO, F. Contabilidade Social: A Nova Referência das Contas Nacionais do Brasil. 5. ed. Rio de Janeiro: Elsevier / Campus, 2021.
- AGÊNCIA NACIONAL DO PETRÓLEO, GÁS NATURAL E BIOCOMBUSTÍVEIS (ANP). Boletim da Produção de Petróleo e Gás Natural. Rio de Janeiro: ANP, 2026.
- MINISTÉRIO DO DESENVOLVIMENTO, INDÚSTRIA, COMÉRCIO E SERVIÇOS (MDIC). Estatísticas de Comércio Exterior (Comex Stat). Brasília: MDIC, 2026.