Déficit da Previdência (RGPS): os números do Tesouro Nacional
Publicado: Atualizado: Por: Komesu, D.K.
Raio-x do déficit do Regime Geral de Previdência Social (INSS) com dados do Resultado do Tesouro Nacional: arrecadação líquida contra benefícios previdenciários, série em % do PIB desde 1997, a divisão entre clientelas urbana e rural, o efeito do 13º antecipado e a projeção oficial para 2026.
Nos doze meses encerrados em agosto de 2026, o Regime Geral de Previdência Social (RGPS), operado pelo INSS, pagou R$ 1.086,8 bilhões em benefícios e arrecadou R$ 757,9 bilhões em contribuições líquidas. A diferença, um déficit de R$ 328,8 bilhões, equivale a 2,46% do PIB acumulado no mesmo período, segundo o Resultado do Tesouro Nacional (RTN) [1]. Para o ano fechado, a projeção oficial mais recente, do Relatório de Avaliação de Receitas e Despesas Primárias (RARDP) do 4º bimestre, publicado em 24 de setembro de 2026, é de um déficit de R$ 333,0 bilhões (arrecadação de R$ 786,4 bilhões contra benefícios de R$ 1.119,4 bilhões), ou 2,44% do PIB.
É o maior item isolado da despesa primária federal e o principal determinante do resultado fiscal do Governo Central. Este texto mostra como o Tesouro mede esse saldo, como ele evoluiu desde 1997, onde o desequilíbrio se concentra (clientela urbana ou rural), por que a despesa mensal oscila tanto em 2026 e quais são as formas alternativas, e legítimas, de medir o mesmo fenômeno.
Os cartões acima mostram o resultado acumulado em 12 meses e a fração dos benefícios coberta pelas contribuições. A preços constantes de agosto de 2026 (tabela 1.2-B do RTN, corrigida pelo IPCA), os mesmos fluxos somam R$ 1.102,8 bilhões em benefícios e R$ 770,5 bilhões em arrecadação. Em termos reais, o déficit de 12 meses (R$ 332,2 bilhões) é cerca de três vezes o de dezembro de 2014 (R$ 109,5 bilhões a preços de hoje).
Como o Tesouro Nacional mede o déficit do RGPS
O RTN, publicado mensalmente pela Secretaria do Tesouro Nacional, registra as contas do regime geral pelo critério de caixa e separa duas linhas:
- Arrecadação Líquida para o RGPS (conta 1.3): contribuições previdenciárias de empregadores, trabalhadores, contribuintes individuais e produtores rurais, descontadas, entre outros itens, as restituições e as transferências a terceiros (como Sistema S e salário-educação).
- Benefícios Previdenciários (conta 4.1): aposentadorias, pensões, auxílios e salário-maternidade pagos pelo INSS, incluindo as sentenças judiciais e os precatórios desses benefícios.
O resultado do regime, \(R_t\), é a diferença entre as duas no período \(t\), e a forma usual de compará-lo ao longo do tempo é dividi-lo pelo PIB nominal do mesmo período:
Onde:
- \(A_t\) é a arrecadação líquida para o RGPS (RTN 1.3);
- \(B_t\) são os benefícios previdenciários (RTN 4.1);
- \(r_t\) é o resultado em pontos percentuais do PIB (negativo = déficit).
Uma medida complementar é a taxa de cobertura, a fração dos benefícios paga pelas próprias contribuições:
Nos 12 meses até agosto de 2026, a cobertura ficou em 69,7%: de cada 100 reais pagos em benefícios, cerca de 30 vieram de outras fontes do orçamento federal.
Três fronteiras precisam ficar claras para que os números não sejam confundidos:
- RGPS não é RPPS. As aposentadorias e pensões de servidores civis da União, assim como inativos e pensionistas militares, não entram na conta 4.1; ficam em "Pessoal e Encargos Sociais" (conta 4.2) e têm déficit próprio.
- BPC/LOAS não é previdência. O Benefício de Prestação Continuada, pago a idosos e pessoas com deficiência de baixa renda, é assistencial, não exige contribuição e aparece em outra linha (conta 4.3.05). Somou R$ 127,2 bilhões em 2025, e o RARDP projeta R$ 142,9 bilhões (1,05% do PIB) para 2026.
- Compensação das desonerações. Entre 2012 e 2022 o Tesouro transferiu ao RGPS valores para compensar a desoneração da folha de pagamentos (conta 4.3.08). Esses repasses entram na arrecadação líquida (memorando "auto.10.1.2" do RTN), de modo que o déficit "puramente contributivo" daqueles anos era maior que o publicado: em 2015, a compensação chegou a R$ 25,4 bilhões. Na série do RTN, a linha aparece zerada a partir de 2023.
A série histórica: o déficit em % do PIB desde 1997
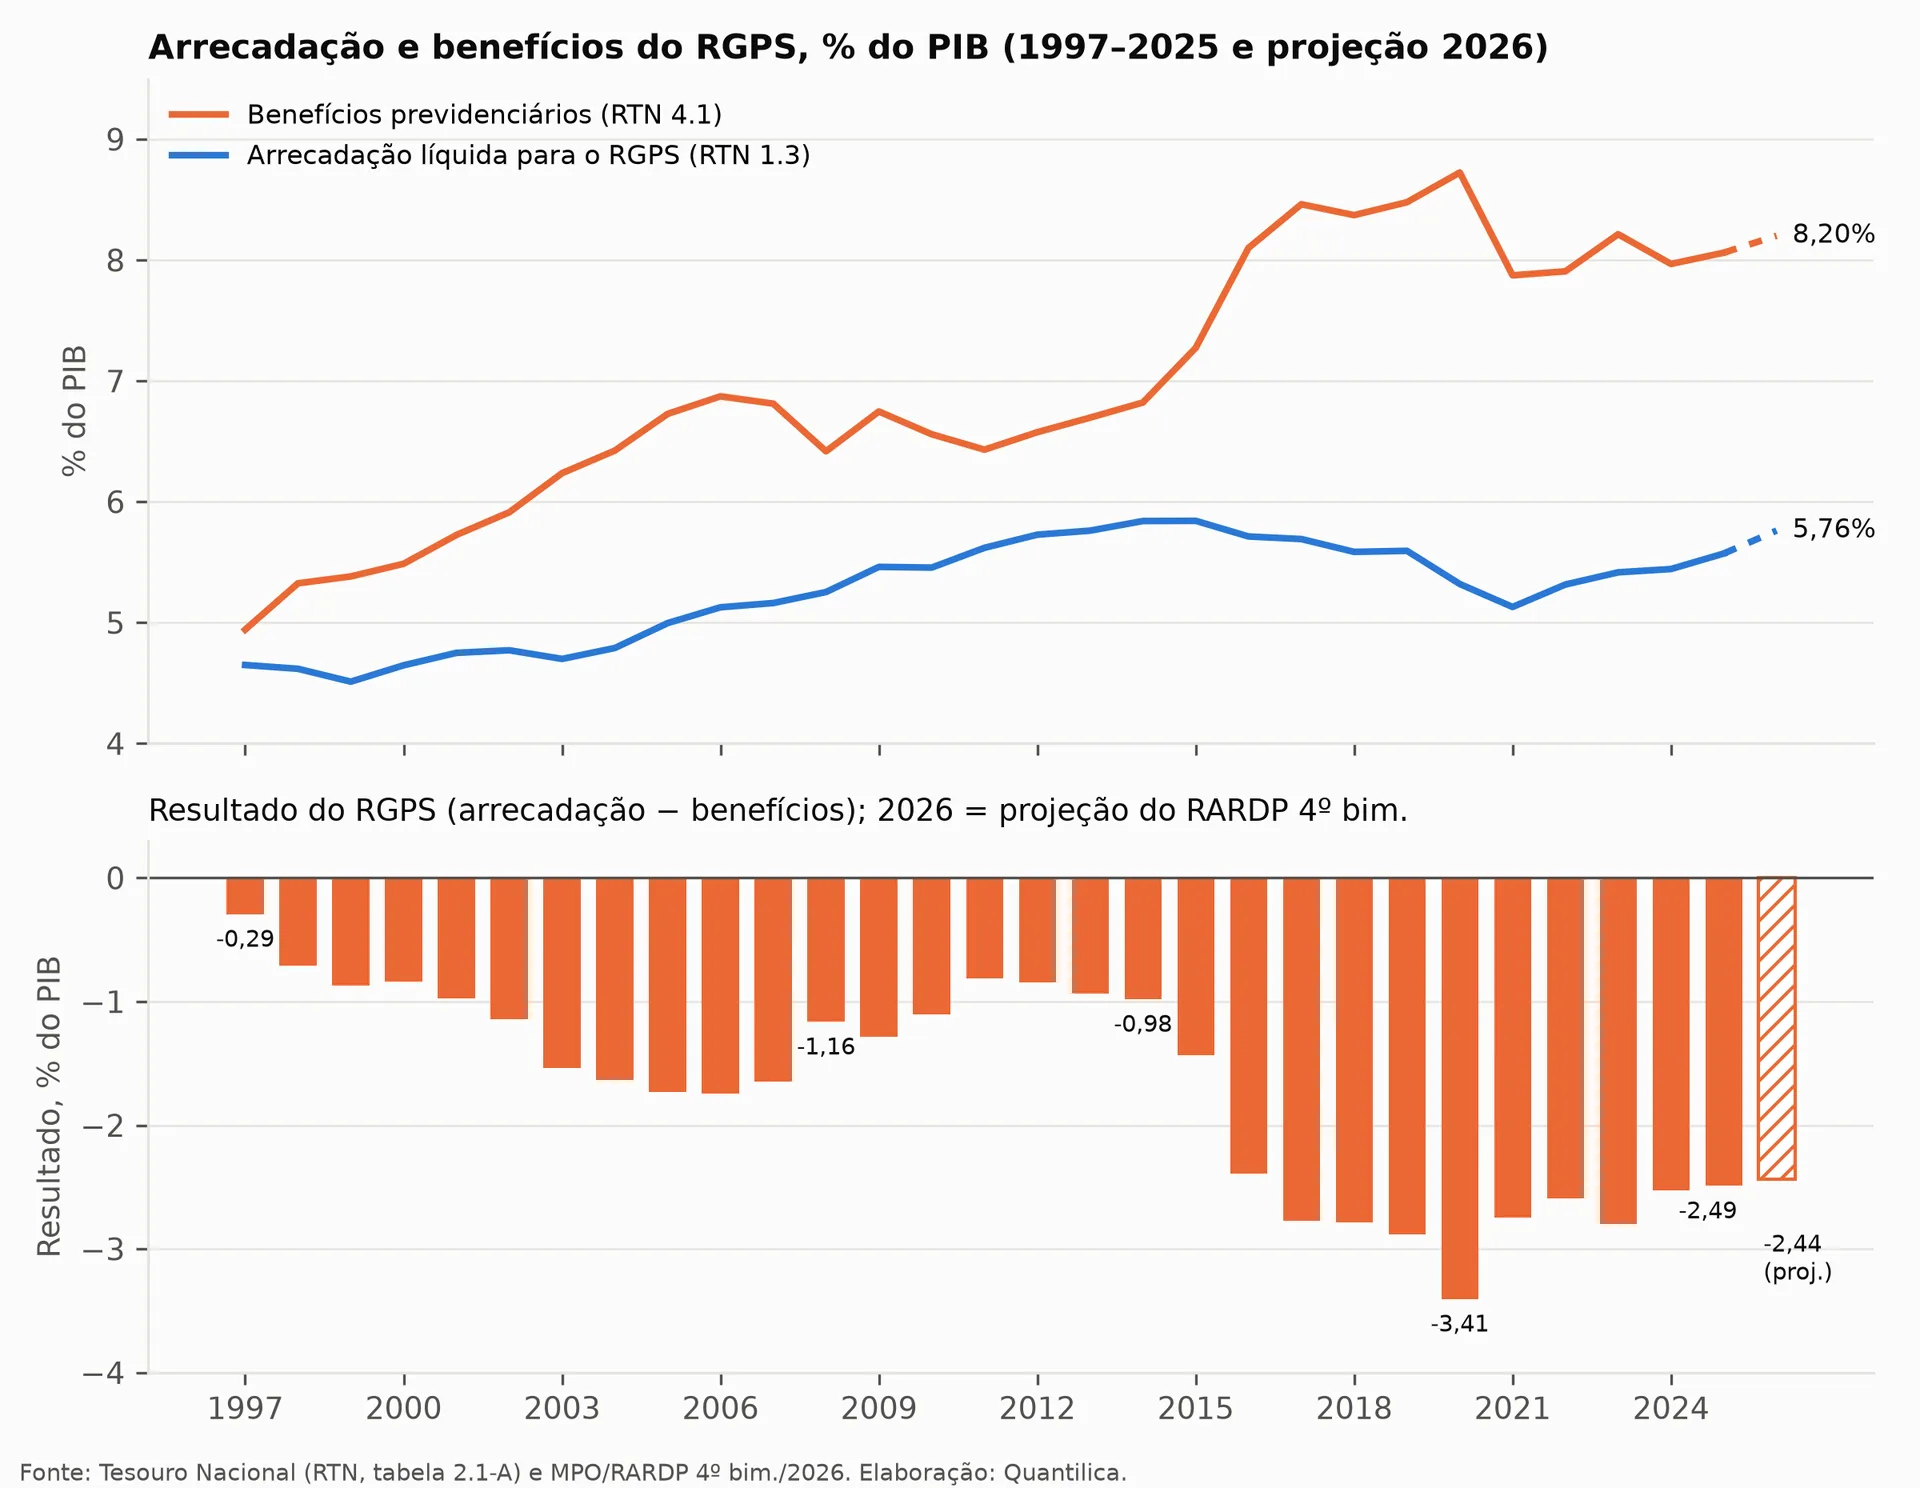
A série anual do RTN em proporção do PIB (tabela 2.1-A) mostra três fases nítidas. Entre 1997 e 2007, os benefícios cresceram mais depressa que as contribuições e o déficit passou de 0,29% para 1,65% do PIB. De 2008 a 2014, a formalização do mercado de trabalho e o crescimento da massa salarial elevaram a arrecadação a 5,84% do PIB, e o déficit recuou para menos de 1% do PIB entre 2011 e 2014. A partir de 2015, com a recessão, a arrecadação estagnou enquanto os benefícios saltaram de 6,82% para 8,46% do PIB em três anos.
| Ano | Arrecadação líquida (% PIB) | Benefícios (% PIB) | Resultado (% PIB) | Resultado (R$ bi correntes) |
|---|---|---|---|---|
| 2014 | 5,84 | 6,82 | −0,98 | −56,7 |
| 2015 | 5,84 | 7,27 | −1,43 | −85,8 |
| 2016 | 5,71 | 8,10 | −2,39 | −149,7 |
| 2017 | 5,69 | 8,46 | −2,77 | −182,4 |
| 2018 | 5,59 | 8,37 | −2,79 | −195,2 |
| 2019 | 5,59 | 8,48 | −2,89 | −213,2 |
| 2020 | 5,32 | 8,72 | −3,41 | −259,1 |
| 2021 | 5,13 | 7,87 | −2,74 | −247,3 |
| 2022 | 5,31 | 7,91 | −2,59 | −261,3 |
| 2023 | 5,42 | 8,21 | −2,80 | −306,2 |
| 2024 | 5,44 | 7,97 | −2,52 | −297,4 |
| 2025 | 5,57 | 8,06 | −2,49 | −317,2 |
| 2026 (proj. RARDP) | 5,76 | 8,20 | −2,44 | −333,0 |
O pico de 2020 (−3,41% do PIB) combina a queda do PIB na pandemia com o adiamento temporário do recolhimento de contribuições patronais. Desde então, o déficit oscila entre 2,5% e 2,8% do PIB: estabilizado em proporção do produto, mas em um patamar mais de duas vezes superior ao de 2014. A recuperação recente da arrecadação, de 5,13% do PIB em 2021 para 5,57% em 2025, acompanha a expansão do emprego formal e dos salários reais, tema analisado em salário médio real no Brasil.
A versão interativa abaixo usa os fluxos acumulados em 12 meses, mês a mês, e permite ver a mesma trajetória com maior granularidade:
Urbano e rural: onde está o desequilíbrio
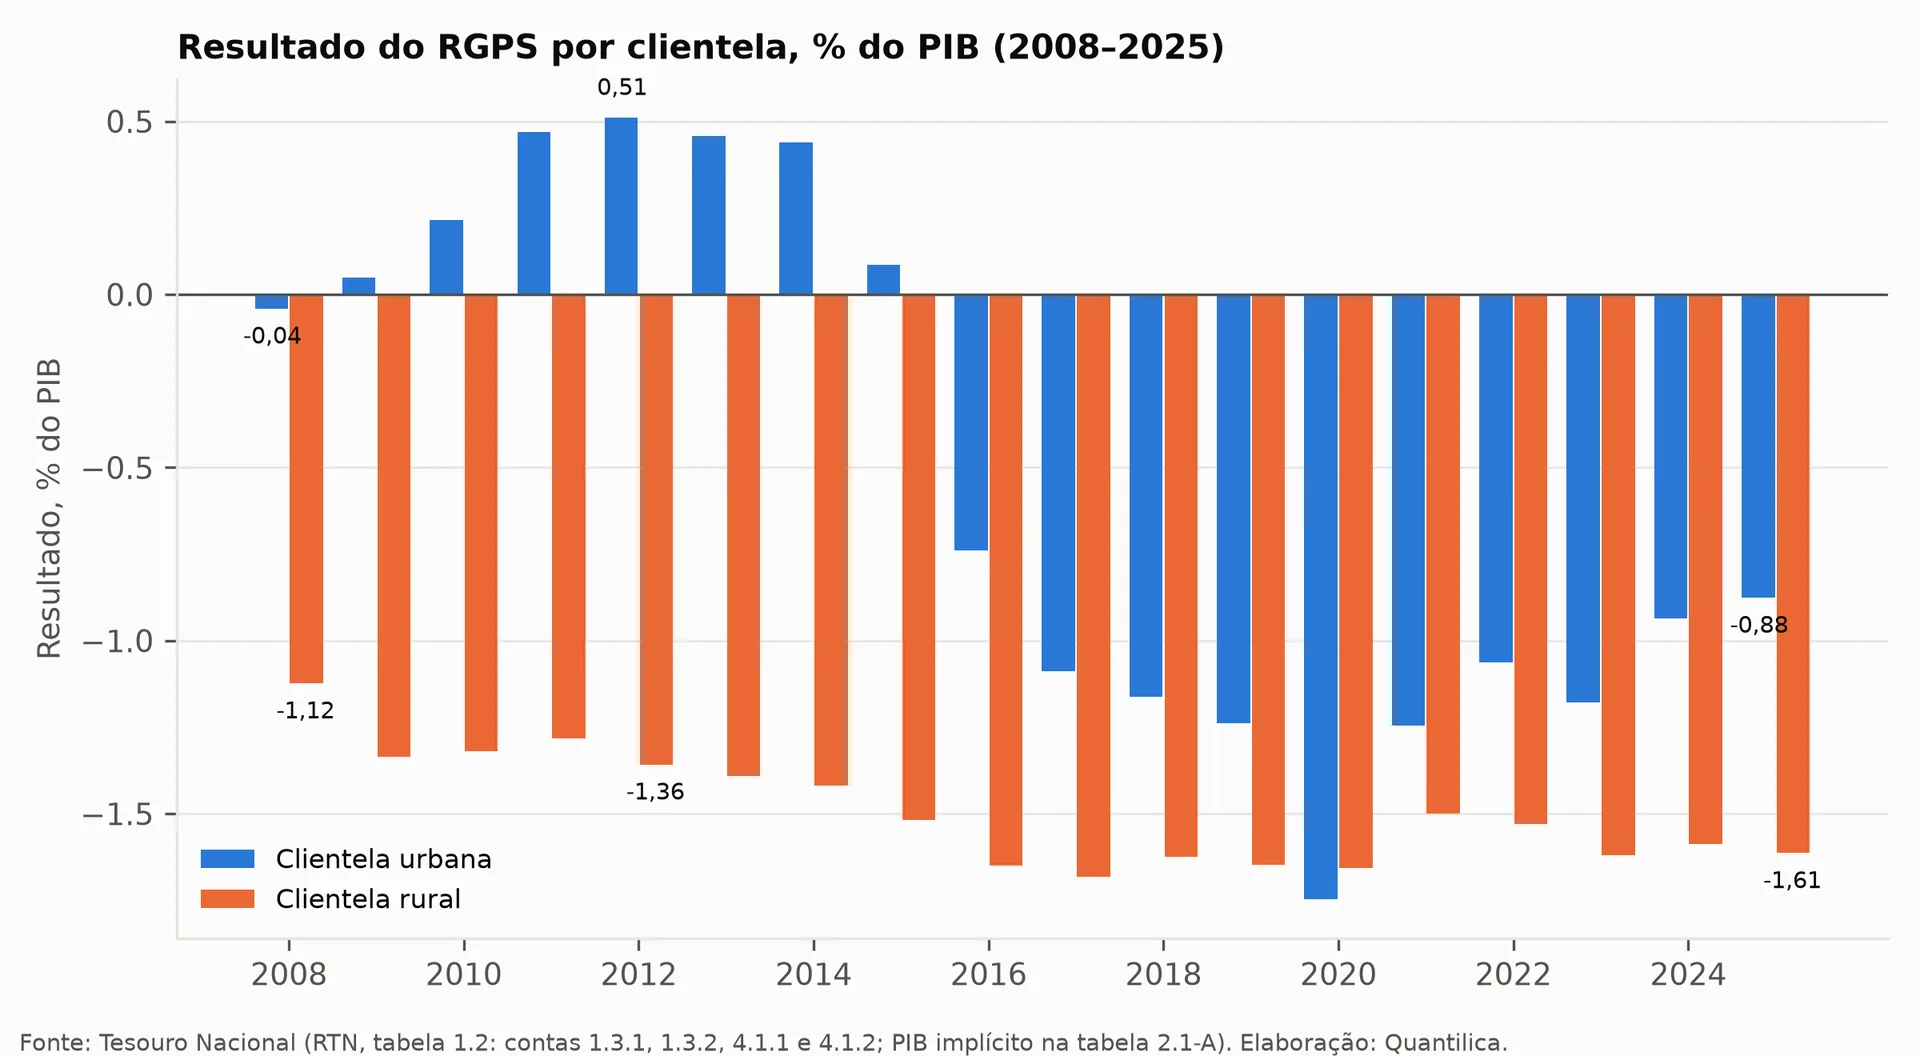
O RTN divide arrecadação e benefícios entre as clientelas urbana e rural (tabela 1.2, contas 1.3.1/1.3.2 e 4.1.1/4.1.2). Em 2025, o resultado urbano foi de −R$ 111,6 bilhões e o rural de −R$ 205,6 bilhões: a previdência rural respondeu por cerca de 65% do déficit total, embora pague apenas cerca de 21% dos benefícios (R$ 218,8 bilhões de R$ 1.026,9 bilhões). Nos 12 meses até agosto de 2026, a clientela rural arrecadou R$ 9,6 bilhões e recebeu R$ 232,0 bilhões; a urbana arrecadou R$ 748,4 bilhões e recebeu R$ 854,8 bilhões.
As duas clientelas têm dinâmicas distintas:
- Urbana: foi superavitária de 2009 a 2015 (até +0,51% do PIB em 2012, já incluída a compensação das desonerações) e virou déficit com a recessão de 2015–2016. Atingiu −1,75% do PIB em 2020 e voltou a −0,88% em 2025. É a parte do regime mais sensível ao ciclo econômico, porque a arrecadação depende da massa salarial formal.
- Rural: é estruturalmente deficitária, entre −1,1% e −1,7% do PIB desde 2008, com pouca relação com o ciclo. No ano de 2025, a arrecadação rural (R$ 13,2 bilhões) cobriu cerca de 6% dos benefícios rurais (R$ 218,8 bilhões).
A explicação está no desenho constitucional. O agricultor familiar, o pescador artesanal e os demais trabalhadores em regime de economia familiar (o "segurado especial") contribuem com uma alíquota sobre o resultado da comercialização da produção, e não sobre um salário (art. 195, § 8º, da Constituição) [2]. Em troca, têm direito a benefício no valor do salário mínimo mediante comprovação da atividade rural, e se aposentam por idade cinco anos antes dos urbanos: 60 anos (homens) e 55 anos (mulheres), regra que a Emenda Constitucional 103/2019 manteve. Na prática, a previdência rural funciona como uma política de renda mínima para a população idosa do campo, financiada pelo orçamento geral.
A comparação por clientela também mudou em 2026: entre janeiro e agosto, o déficit urbano recuou para −R$ 118,7 bilhões (ante −R$ 123,9 bilhões no mesmo período de 2025), enquanto o rural cresceu de −R$ 141,5 bilhões para −R$ 158,3 bilhões. A visão interativa da clientela, em 12 meses, está no painel do Quantilica:
Por que a despesa mensal dá saltos: 13º antecipado e precatórios
Quem acompanha o RTN mês a mês vê a conta 4.1 oscilar entre cerca de R$ 80 bilhões e mais de R$ 120 bilhões. Em 2026, os picos foram março (R$ 109,4 bilhões), abril (R$ 94,2 bilhões), maio (R$ 122,3 bilhões) e junho (R$ 112,3 bilhões), contra R$ 80 a 85 bilhões nos demais meses. Há duas causas distintas:
- Antecipação do 13º salário. O Decreto nº 12.884, assinado no fim de março, antecipou o abono anual de aposentados e pensionistas em duas parcelas: a primeira de 24 de abril a 8 de maio e a segunda de 25 de maio a 8 de junho, somando cerca de R$ 78,2 bilhões para 35,2 milhões de benefícios, segundo a Agência Brasil. Como os pagamentos atravessam a virada dos meses, o efeito se espalha entre abril, maio e junho. BPC e Renda Mensal Vitalícia não têm 13º.
- Sentenças judiciais e precatórios. Em março de 2026, os pagamentos de sentenças e precatórios de benefícios previdenciários somaram R$ 26,1 bilhões (contas 4.1.1.1 e 4.1.2.1), contra cerca de R$ 2 bilhões em um mês típico. Em 2025, o lote equivalente caiu em julho (R$ 21,0 bilhões).
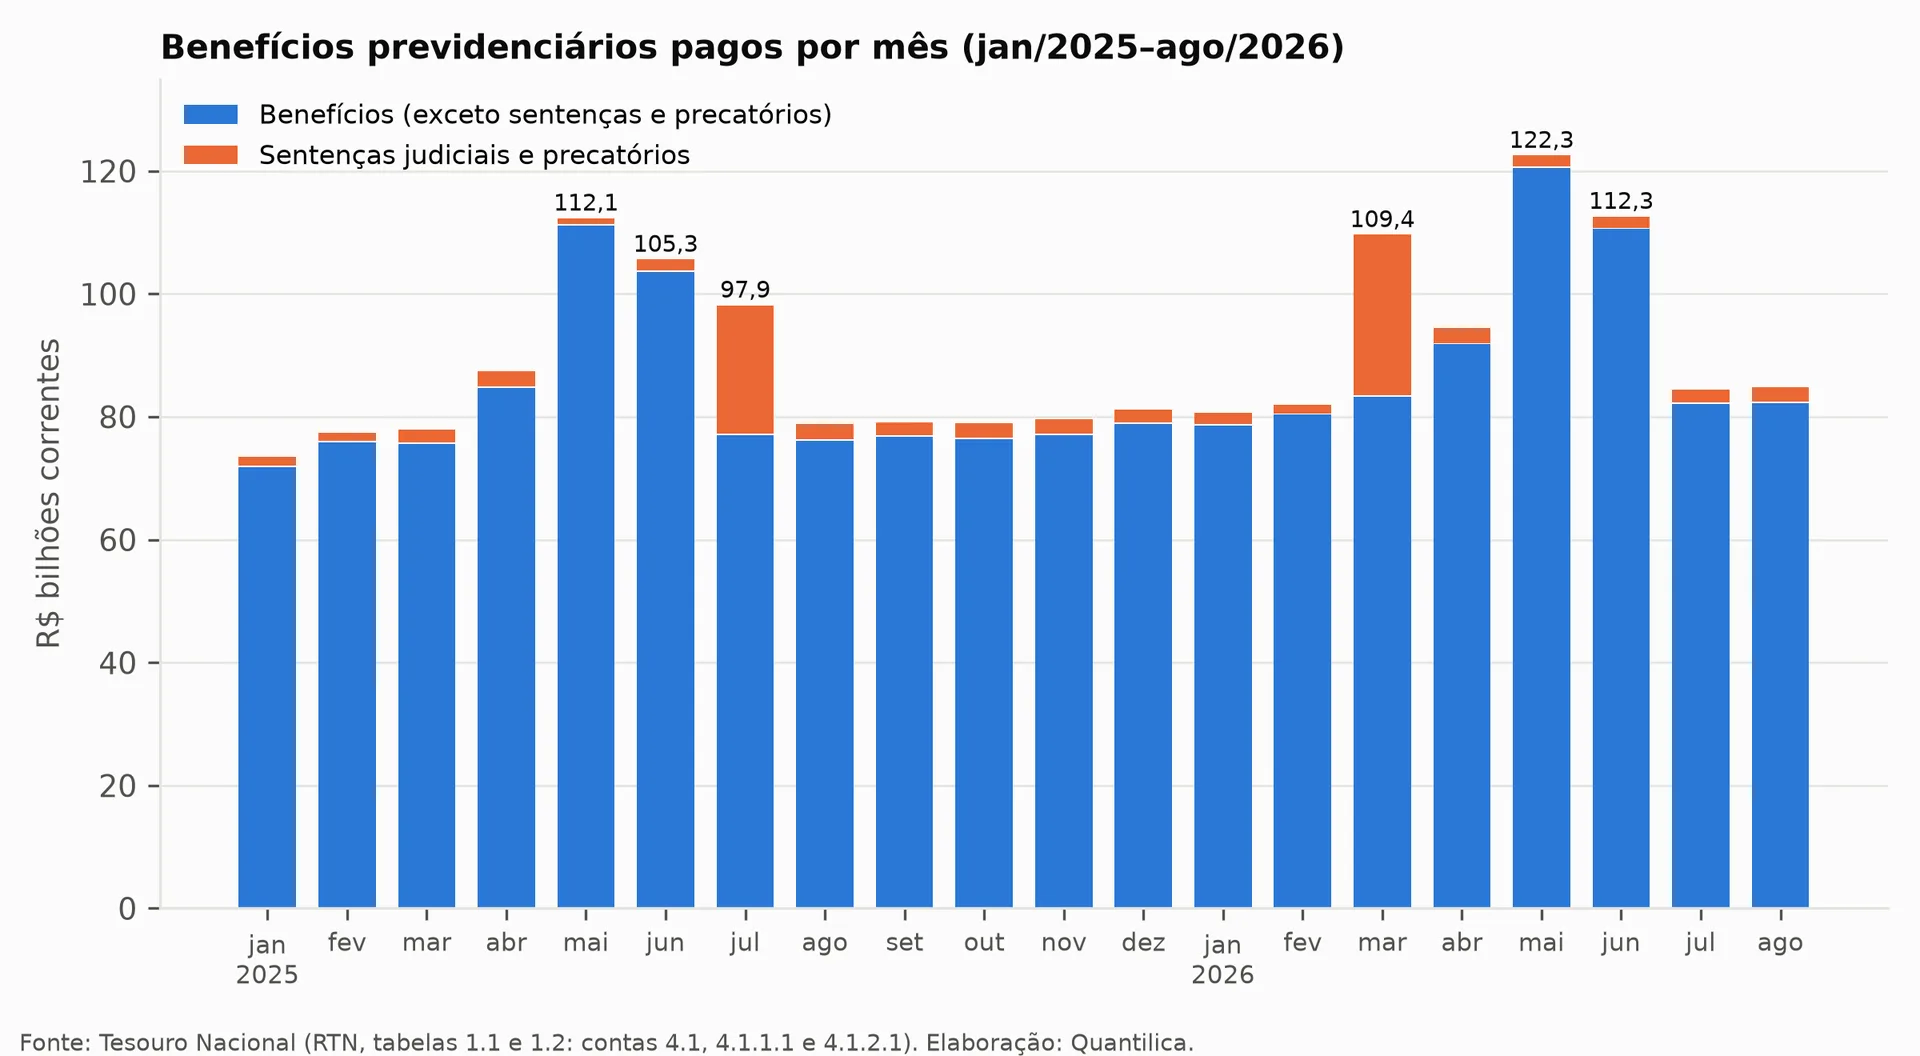
A consequência prática: comparações entre meses isolados ou entre acumulados parciais do ano podem refletir mais o calendário do que uma mudança de tendência. No acumulado de janeiro a agosto, os benefícios cresceram 8,4% sobre 2025 (R$ 768,9 bilhões contra R$ 709,0 bilhões) e a arrecadação, 10,9% (R$ 491,9 bilhões contra R$ 443,7 bilhões); o déficit do período passou de R$ 265,4 bilhões para R$ 277,0 bilhões.
O peso no orçamento e no arcabouço fiscal
Pela projeção do RARDP do 4º bimestre, os benefícios previdenciários representam 42% da despesa primária do Governo Central em 2026 (R$ 1.119,4 bilhões de R$ 2.667,7 bilhões). Na série do RTN, essa participação foi de 42,9% em 2025. Somados ao BPC (R$ 142,9 bilhões), os dois benefícios chegam a 47% da despesa primária projetada.
Dois mecanismos de indexação explicam a rigidez:
- o piso dos benefícios é o salário mínimo (R$ 1.621 em 2026, parâmetro do RARDP); dos 35,2 milhões de benefícios com direito ao 13º, 23,3 milhões (66,2%) tinham valor de até um salário mínimo na folha de fevereiro de 2026, segundo a Agência Brasil;
- os benefícios acima do piso são reajustados anualmente pelo INPC (art. 41-A da Lei 8.213/1991), cuja variação projetada para 2026 no RARDP é de 5,12% (veja como corrigir valores pelo INPC).
Como despesa obrigatória, o gasto previdenciário consome espaço dentro do limite de despesas da Lei Complementar 200/2023. A reavaliação do 4º bimestre reduziu a projeção de benefícios em R$ 11,5 bilhões no demonstrativo do limite (e em R$ 13,6 bilhões na ótica do resultado primário), o que ajudou a reduzir o excesso projetado sobre o limite de R$ 17,9 bilhões, no 3º bimestre, para R$ 2,4 bilhões. Na mesma revisão, a projeção do déficit do RGPS caiu de R$ 349,0 bilhões para R$ 333,0 bilhões. O resultado primário do Governo Central projetado para 2026 é de −R$ 80,9 bilhões antes das deduções legais, de modo que o déficit previdenciário, sozinho, é mais de quatro vezes o déficit primário total. A relação entre esse resultado e a trajetória da dívida é discutida em a aritmética da dívida pública em 2026 e em como acompanhar a DBGG e a dívida líquida.
As diferentes formas de medir o déficit
O número do Tesouro (arrecadação líquida menos benefícios, pelo critério de caixa) é a métrica oficial da contabilidade fiscal, mas não é a única defensável. O debate público sobre a "existência" do déficit costuma misturar recortes metodológicos distintos:
| Recorte | O que muda em relação ao RTN | Efeito sobre o saldo medido |
|---|---|---|
| RGPS pelo RTN (oficial) | Arrecadação líquida 1.3 menos benefícios 4.1 | Referência: −2,49% do PIB em 2025 |
| Sem compensações do Tesouro | Exclui da arrecadação os repasses por desoneração da folha (2012–2022) | Déficit maior nesses anos; sem efeito desde 2023 |
| Com renúncias "devolvidas" | Soma à arrecadação o que deixou de ser cobrado por Simples Nacional, MEI, entidades beneficentes e exportações rurais | Déficit menor; a magnitude depende da estimativa de renúncia adotada |
| Urbano isolado | Considera só a clientela urbana | Déficit menor (−0,88% do PIB em 2025) |
| Seguridade Social consolidada | Junta previdência, saúde e assistência e soma Cofins, CSLL e PIS às receitas | Resultado muito diferente, conforme o perímetro das receitas e despesas |
| Incluindo BPC/LOAS | Soma o benefício assistencial às despesas | Déficit maior (cerca de 1 p.p. do PIB a mais) |
Cada recorte responde a uma pergunta diferente. As renúncias previdenciárias existem por decisão legal (a imunidade das receitas de exportação está no art. 149, § 2º, I, da Constituição; a das entidades beneficentes, regulada pela Lei Complementar 187/2021), e quem defende excluí-las argumenta que se trata de política industrial ou social financiada pela previdência. Quem defende a métrica oficial argumenta que, para o caixa do Tesouro, o efeito é o mesmo: a diferença precisa ser coberta por outras receitas ou por dívida. Já a visão da Seguridade Social, defendida por entidades como a Associação Nacional dos Auditores Fiscais da Receita Federal (ANFIP), parte dos arts. 194 e 195 da Constituição, que preveem um orçamento comum para previdência, saúde e assistência. Desde a EC 103/2019, a desvinculação de receitas da União não alcança as contribuições sociais destinadas ao custeio da seguridade (art. 76, § 4º, do ADCT).
O ponto de convergência é que, em qualquer recorte, a previdência rural tem financiamento contributivo muito inferior às suas despesas, e a urbana depende da massa salarial formal. A divergência está em como classificar e atribuir a diferença, não na existência dos fluxos registrados pelo Tesouro.
Reforma de 2019, demografia e o que vem pela frente
A Emenda Constitucional 103/2019 instituiu idade mínima de 65 anos para homens e 62 para mulheres no regime urbano, com regras de transição para quem já contribuía, e alterou o cálculo dos benefícios. Seu efeito sobre a despesa é gradual, porque as regras de transição se estendem por anos e o estoque de benefícios já concedidos não muda. Os dados do RTN mostram que os benefícios recuaram de 8,72% do PIB em 2020 para cerca de 8% do PIB a partir de 2021, mas parte dessa queda vem do denominador (crescimento do PIB nominal com inflação alta em 2021–2022), não apenas da reforma.
No longo prazo, a variável decisiva é demográfica: a razão entre contribuintes e beneficiários cai à medida que a população envelhece e a fecundidade permanece abaixo do nível de reposição, argumento central da literatura brasileira sobre o tema (GIAMBIAGI; TAFNER, 2010). A população por idade em cada município está nos dados do Censo 2022 no SIDRA. Para o poupador individual, o mesmo diagnóstico reforça a importância de complementar a renda da aposentadoria, assunto tratado em Tesouro RendA+ e aposentadoria planejada.
Cenários para o déficit em proporção do PIB
Como o déficit em % do PIB é a diferença entre duas razões, \(r = a - b\), sua sensibilidade a desvios de crescimento é direta. Se os benefícios crescem \(g_B\) e a arrecadação \(g_A\) acima (ou abaixo) do PIB nominal, a nova razão é aproximadamente:
Partindo da projeção oficial para 2026 (\(a = 5{,}76\) e \(b = 8{,}20\) pontos do PIB), cada ponto percentual de crescimento dos benefícios acima do PIB acrescenta cerca de 0,08 p.p. ao déficit, e cada ponto de crescimento da arrecadação acima do PIB o reduz em cerca de 0,06 p.p. Os três cenários abaixo são exercícios de sensibilidade para o ano seguinte, não projeções:
- Cenário base (estabilidade): benefícios e arrecadação crescem no ritmo do PIB nominal. O déficit permanece em torno de 2,44% do PIB, próximo do observado em 2024 e 2025.
- Cenário de estresse (piso em alta e emprego em desaceleração): benefícios crescem 2% acima do PIB, por ganho real do salário mínimo e entrada de novas aposentadorias, e a arrecadação cresce 1% abaixo do PIB, com desaceleração do emprego formal. O déficit sobe para cerca de 2,66% do PIB.
- Cenário otimista (formalização e transição da reforma): benefícios crescem 1% abaixo do PIB, à medida que as regras da EC 103/2019 avançam, e a arrecadação 1% acima, com formalização e salários reais em alta. O déficit recua para cerca de 2,30% do PIB.
A amplitude entre os cenários, de 0,36 ponto do PIB em um único ano, é da mesma ordem de grandeza da meta de resultado primário de 2026 (0,25% do PIB). Por isso, revisões bimestrais da projeção previdenciária movem diretamente o espaço para despesas discricionárias e a necessidade de bloqueios. O próximo teste é o RTN de setembro, previsto para o fim de outubro, e o RARDP do 5º bimestre, em novembro.
Para analistas e pesquisadores interessados no aprofundamento empírico, os painéis e séries históricas completas estão disponíveis para consulta e visualização na plataforma Quantilica: o painel Previdência (RGPS) e as séries de arrecadação líquida do RGPS, benefícios previdenciários, benefícios rurais, arrecadação rural, benefícios em % do PIB e BPC/LOAS.
Perguntas Frequentes
Qual é o déficit da Previdência Social em 2026?
A projeção oficial do RARDP do 4º bimestre, de setembro de 2026, é de um déficit de R$ 333,0 bilhões no RGPS em 2026, cerca de 2,44% do PIB. Nos 12 meses até agosto de 2026, o déficit registrado pelo Tesouro foi de R$ 328,8 bilhões (2,46% do PIB).
Como o déficit do RGPS é calculado?
O Tesouro Nacional subtrai os benefícios previdenciários pagos pelo INSS (conta 4.1 do RTN) da arrecadação líquida de contribuições para o RGPS (conta 1.3), pelo critério de caixa. Para comparar anos diferentes, o resultado é dividido pelo PIB nominal.
Por que a previdência rural é deficitária?
Os segurados especiais rurais contribuem com uma alíquota sobre a venda da produção, e não sobre salário, e recebem benefício de um salário mínimo com idade de aposentadoria cinco anos menor. Em 2025, a arrecadação rural de R$ 13,2 bilhões cobriu cerca de 6% dos R$ 218,8 bilhões em benefícios rurais.
BPC/LOAS faz parte do déficit da Previdência?
Não. O Benefício de Prestação Continuada é assistencial, não exige contribuição e é registrado em outra conta do RTN (4.3.05). Em 2025 custou R$ 127,2 bilhões; somá-lo ao RGPS é um recorte alternativo que aumenta o desequilíbrio medido em cerca de 1 ponto do PIB.
Referências
- BRASIL. Constituição da República Federativa do Brasil de 1988. Brasília, DF: Presidência da República. Disponível em: https://www.planalto.gov.br/ccivil_03/constituicao/constituicao.htm.
- BRASIL. Emenda Constitucional nº 103, de 12 de novembro de 2019. Altera o sistema de previdência social e estabelece regras de transição. Brasília, DF, 2019.
- BRASIL. Lei nº 8.212, de 24 de julho de 1991. Dispõe sobre a organização da Seguridade Social e institui Plano de Custeio. Disponível em: planalto.gov.br.
- BRASIL. Lei nº 8.213, de 24 de julho de 1991. Dispõe sobre os Planos de Benefícios da Previdência Social. Brasília, DF, 1991.
- BRASIL. Lei Complementar nº 200, de 30 de agosto de 2023. Institui regime fiscal sustentável. Brasília, DF, 2023.
- BRASIL. Ministério do Planejamento e Orçamento. Relatório de Avaliação de Receitas e Despesas Primárias, 4º bimestre de 2026: apresentação. Brasília, DF, 24 set. 2026.
- BRASIL. Secretaria do Tesouro Nacional. Resultado do Tesouro Nacional (RTN): séries históricas, tabelas 1.1, 1.2, 1.2-B e 2.1-A. Dados até agosto de 2026.
- BANCO CENTRAL DO BRASIL. Sistema Gerenciador de Séries Temporais (SGS), série 4382: PIB acumulado dos últimos 12 meses, valores correntes.
- AGÊNCIA BRASIL. Aposentados e pensionistas do INSS podem consultar antecipação do 13º. Brasília, 15 abr. 2026.
- AGÊNCIA BRASIL. INSS paga segunda parcela do 13º a aposentados e pensionistas. Brasília, 25 maio 2026.
- GIAMBIAGI, F.; TAFNER, P. Demografia: a ameaça invisível. Rio de Janeiro: Elsevier, 2010.