Resultado primário 2026: a meta do arcabouço será cumprida?
Publicado: Atualizado: Por: Komesu, D.K.
Análise do resultado primário do Governo Central em 2026 à luz do arcabouço fiscal (LC 200/2023): meta de R$ 34,3 bilhões com piso de zero, déficit de R$ 94,9 bilhões até agosto, projeção oficial de déficit de R$ 80,9 bilhões no ano, R$ 67,3 bilhões em deduções e contingenciamento de R$ 13,6 bilhões no 4º bimestre.
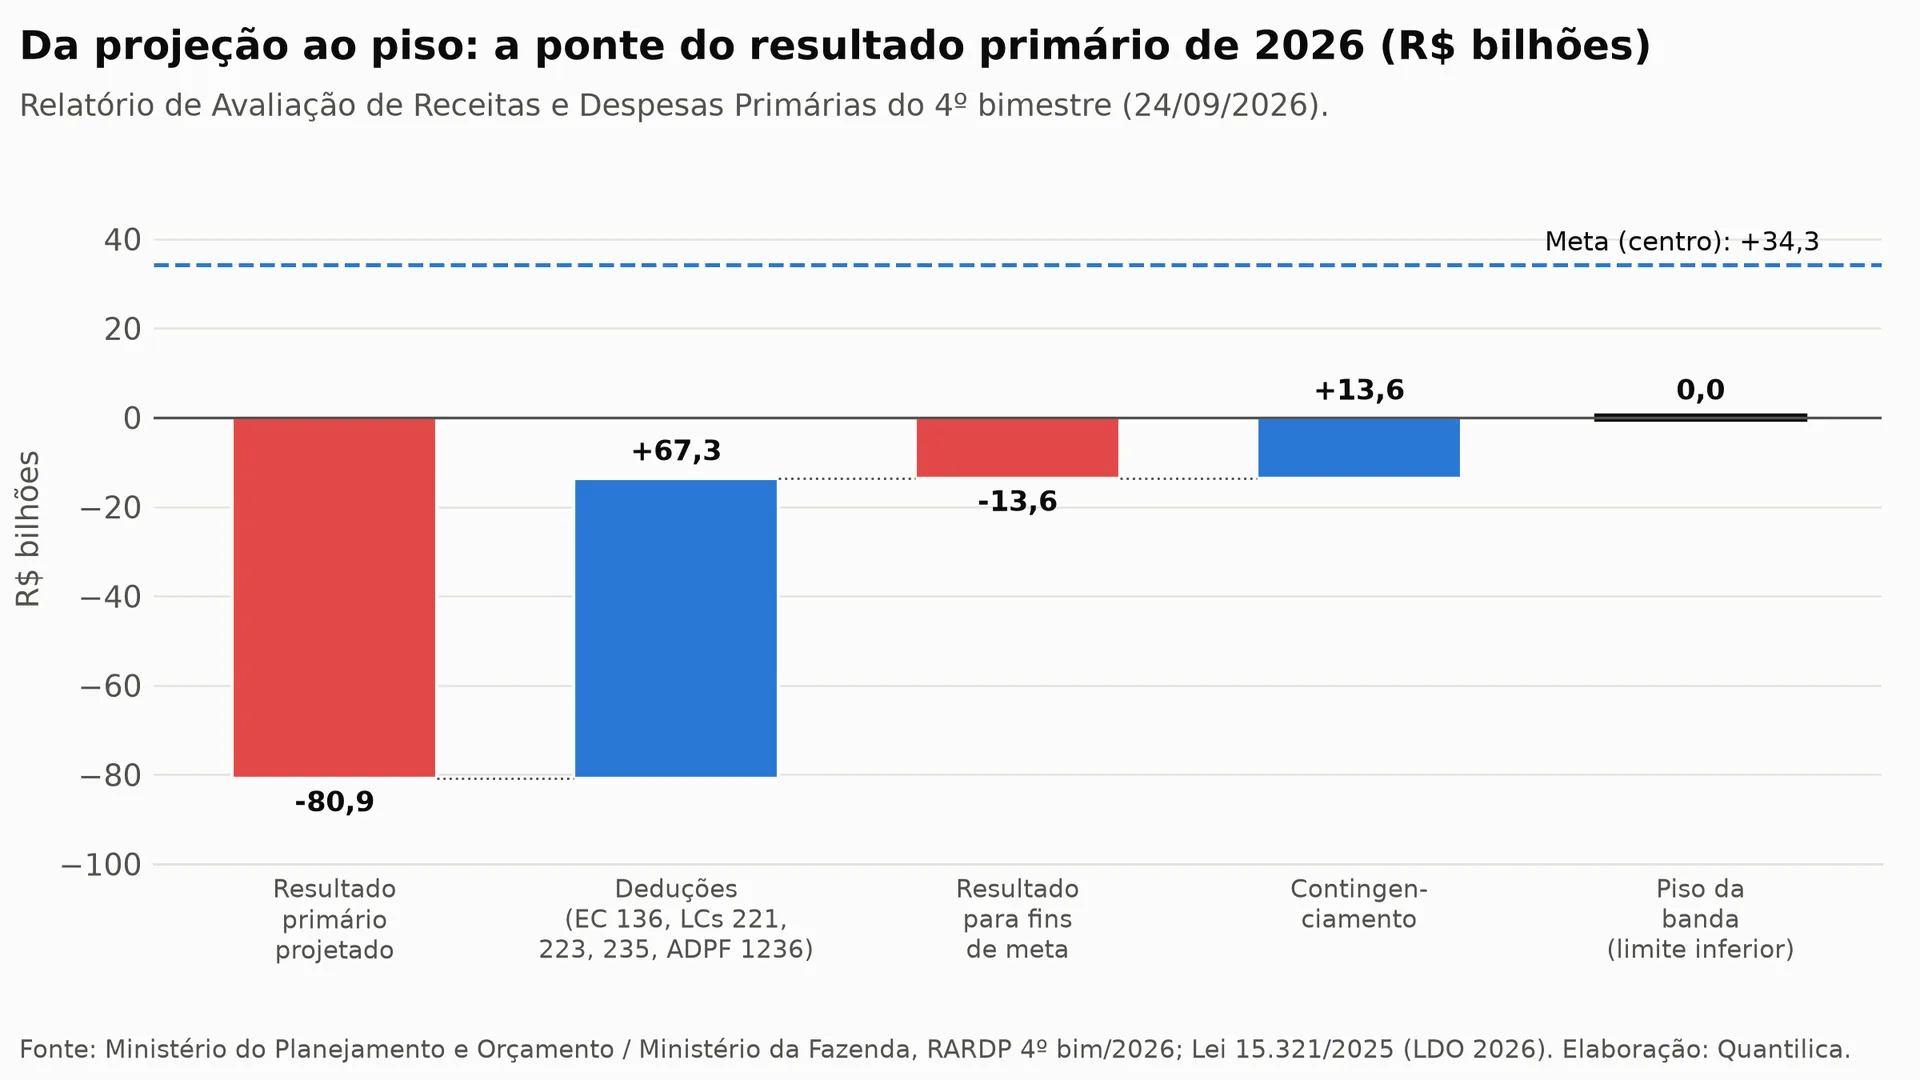
O governo federal fechou o Relatório de Avaliação de Receitas e Despesas Primárias (RARDP) do 4º bimestre, divulgado em 24 de setembro de 2026, com uma conta que não fecha sozinha. A projeção oficial para o resultado primário do Governo Central em 2026 é um déficit de R$ 80,9 bilhões (0,59% do PIB). A meta fixada na Lei de Diretrizes Orçamentárias (LDO) é um superávit de R$ 34,3 bilhões (0,25% do PIB), com tolerância até zero. Entre um número e outro estão R$ 67,3 bilhões em deduções autorizadas por lei e um contingenciamento de R$ 13,6 bilhões. Só com as duas coisas o resultado chega ao piso de R$ 0.
Respondendo direto à pergunta do título: pelos números oficiais até aqui, a meta de 2026 só será cumprida pelo limite inferior da banda, e no critério "para fins de meta", que exclui despesas relevantes do cálculo. O déficit efetivo, aquele que o Tesouro registra mês a mês e que pesa sobre a dívida pública, continua alto e é maior do que o de 2025. Até agosto, o Governo Central acumulou déficit primário de R$ 94,9 bilhões, contra R$ 85,9 bilhões no mesmo período de 2025, segundo o Resultado do Tesouro Nacional (RTN).
Os cartões acima vêm do painel Termômetro da Meta Fiscal e usam valores correntes. A soma dos últimos 12 meses (setembro de 2025 a agosto de 2026) é um déficit de R$ 70,7 bilhões. Corrigido pelo IPCA a preços de agosto de 2026 (tabela 1.2-B do RTN), o déficit em 12 meses é de R$ 68,7 bilhões.
O que é resultado primário e por que existem dois números
O resultado primário é a diferença entre as receitas e as despesas do governo sem contar os juros da dívida. É o indicador que mostra se o governo, com o que arrecada, consegue pagar o custeio, os investimentos, os benefícios e as transferências. Quando ele é positivo (superávit), sobra dinheiro para abater parte dos juros. Quando é negativo (déficit), toda a conta de juros e mais o próprio déficit primário viram dívida nova.
Na notação do RTN, o resultado primário do Governo Central (Tesouro Nacional, Previdência Social e Banco Central) "acima da linha" é:
Onde:
- \(R_t\) é a receita primária total do mês \(t\);
- \(T_t\) são as transferências constitucionais e legais a estados e municípios (FPE, FPM e outras);
- \(RL_t\) é a receita líquida, conta 3 da tabela 1.1 do RTN;
- \(D_t\) é a despesa primária total, conta 4;
- \(RP_t\) é o resultado primário, conta 5.
Existem duas formas de medir esse saldo:
- Acima da linha (Tesouro): soma receitas e despesas efetivamente registradas no caixa do governo. É a conta 5 da tabela 1.1 do RTN e a base do acompanhamento mensal.
- Abaixo da linha (Banco Central): mede a variação da dívida líquida descontados os juros, ou seja, olha para o financiamento. É a conta 8 do RTN e a estatística de Necessidades de Financiamento do Setor Público (NFSP) do Banco Central.
A diferença importa porque a Lei Complementar 200/2023 (arcabouço fiscal) considera cumprida a meta quando o resultado primário do Governo Central apurado pelo Banco Central fica acima do limite inferior da banda. Até agosto de 2026, o primário abaixo da linha somava déficit de R$ 97,1 bilhões no ano, um pouco pior que os R$ 94,9 bilhões do critério acima da linha. Em 12 meses, a diferença entre os dois critérios é de R$ 0,5 bilhão (R$ 71,2 bilhões contra R$ 70,7 bilhões).
No Banco Central, a série equivalente em proporção do PIB é a NFSP primária do Governo Federal e Banco Central acumulada em 12 meses (SGS 5783). Nessa estatística, sinal positivo significa déficit. Em agosto de 2026 ela marcava 0,53% do PIB, contra 1,06% em junho. A melhora entre junho e agosto reflete a saída de meses ruins de 2025 da janela de 12 meses, e não uma virada no resultado corrente.
NFSP primária acumulada em 12 meses, % do PIB (positivo = déficit)
2 séries
O gráfico compara o Governo Federal com o setor público consolidado (SGS 5793, que inclui estados, municípios e estatais). Em agosto de 2026 o consolidado estava em 0,62% do PIB de déficit. O resultado dos governos regionais, portanto, não compensa o déficit federal.
A regra: meta, banda e limite de despesas da LC 200/2023
O Regime Fiscal Sustentável, criado pela Lei Complementar 200/2023, substituiu o teto de gastos por duas âncoras que funcionam juntas:
- Meta de resultado primário com banda de tolerância, fixada a cada ano na LDO.
- Limite para o crescimento da despesa primária, corrigido pelo IPCA e por um ganho real que depende da receita.
Para 2026, a Lei 15.321/2025 (LDO 2026) fixou no art. 2º uma meta de superávit de R$ 34.264.603.518,00 para o Governo Central, equivalente a 0,25% do PIB. O § 1º do mesmo artigo cria a banda: limite superior de R$ 68,5 bilhões e limite inferior de R$ 0,00. Qualquer resultado igual ou maior que zero cumpre formalmente a meta.
O limite de despesas segue esta regra (arts. 4º e 5º da LC 200/2023):
Onde:
- \(L_t\) é o limite de despesas primárias do ano;
- \(\pi_{t-1}^{\text{jun}}\) é o IPCA acumulado em 12 meses até junho do ano anterior;
- \(\Delta R^{\text{real}}\) é o crescimento real da receita primária na mesma janela;
- \(\alpha\) vale 0,7 se a meta do ano anterior foi cumprida e 0,5 se não foi.
O ganho real da despesa fica sempre entre 0,6% e 2,5% ao ano. Por isso o arcabouço protege um crescimento mínimo do gasto mesmo quando a receita decepciona.
No RARDP do 4º bimestre, o limite total para 2026 é de R$ 2.392,7 bilhões, e as despesas sujeitas a ele estão projetadas em R$ 2.395,1 bilhões. O excesso de R$ 2,4 bilhões precisa ser bloqueado. No relatório do 3º bimestre, de julho, esse excesso era de R$ 17,9 bilhões. A queda se deve principalmente a uma revisão de R$ 11,5 bilhões para baixo na estimativa de benefícios previdenciários, que o Ministério do Planejamento atribuiu a "maior eficiência no processo de análise dos benefícios do INSS".
O que os dados do Tesouro mostram até agosto
O RTN de agosto, divulgado em 29 de setembro de 2026, é a última fotografia oficial do caixa do Governo Central. O RTN de setembro ainda não havia sido publicado até 20 de outubro de 2026 e, pelo calendário habitual, sai no fim do mês. Os números de janeiro a agosto:
| Indicador (RTN, tabela 1.1) | Jan–ago/2025 | Jan–ago/2026 | Variação nominal |
|---|---|---|---|
| Receita líquida (conta 3) | R$ 1.513,9 bi | R$ 1.669,7 bi | +10,3% |
| Despesa total (conta 4) | R$ 1.599,8 bi | R$ 1.764,6 bi | +10,3% |
| Benefícios previdenciários (4.1) | R$ 709,0 bi | R$ 768,9 bi | +8,4% |
| Pessoal e encargos (4.2) | R$ 260,8 bi | R$ 286,9 bi | +10,0% |
| Outras despesas obrigatórias (4.3) | R$ 278,3 bi | R$ 309,2 bi | +11,1% |
| Despesas discricionárias (4.4.2) | R$ 107,3 bi | R$ 147,5 bi | +37,5% |
| Resultado primário acima da linha (conta 5) | −R$ 85,9 bi | −R$ 94,9 bi | déficit 10,5% maior |
| Resultado primário abaixo da linha (conta 8) | −R$ 84,6 bi | −R$ 97,1 bi | déficit 14,7% maior |
Receita e despesa cresceram no mesmo ritmo nominal, 10,3%. Como a despesa parte de uma base maior que a receita líquida, crescer na mesma proporção significa ampliar o déficit em valores absolutos. Esse é o ponto central do ano fiscal.
A alta de 37,5% das despesas discricionárias exige cuidado. A comparação parte de uma base deprimida: a Lei Orçamentária de 2025 só foi sancionada em 10 de abril de 2025 (Lei 15.121/2025), e no começo daquele ano os órgãos operaram com execução provisória restrita. Parte do salto de 2026 é, portanto, normalização do calendário de execução, e não expansão estrutural.
A sazonalidade que engana: janeiro no azul, março a junho no vermelho
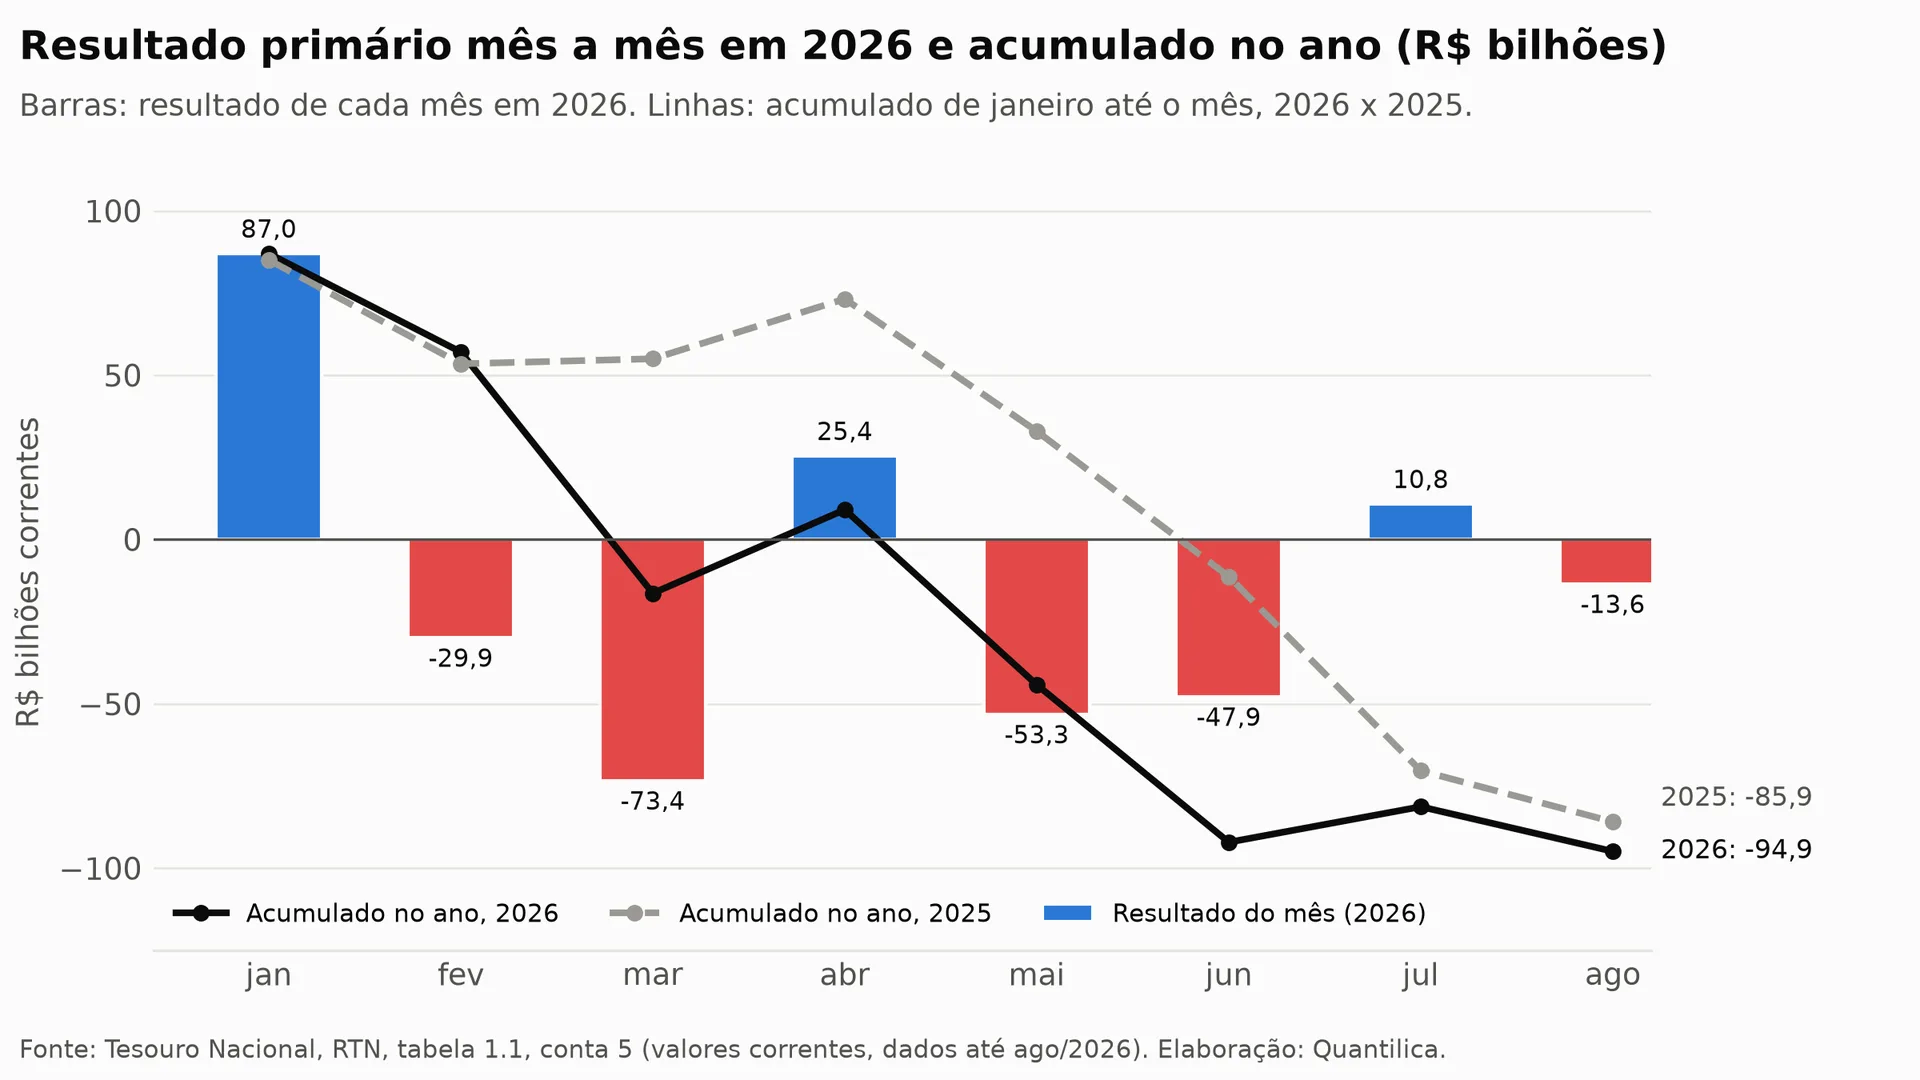
O resultado mensal tem um padrão sazonal forte. Por isso nenhum mês isolado serve de termômetro. Em 2026:
- Janeiro: superávit de R$ 87,0 bilhões, puxado pela arrecadação de ajuste anual de tributos sobre lucro;
- Fevereiro e março: déficits de R$ 29,9 bilhões e R$ 73,4 bilhões;
- Abril: superávit de R$ 25,4 bilhões, mês de declaração do Imposto de Renda;
- Maio e junho: déficits de R$ 53,3 bilhões e R$ 47,9 bilhões;
- Julho: superávit de R$ 10,8 bilhões;
- Agosto: déficit de R$ 13,6 bilhões.
O mais revelador é a distância entre as duas linhas da Figura 2. O acumulado de 2026 andou junto com o de 2025 até fevereiro, descolou para baixo a partir de março e terminou agosto R$ 9,0 bilhões pior. Os quatro últimos meses do ano costumam incluir um superávit em outubro e o pagamento de décimo terceiro e de despesas de fim de exercício em dezembro. O resultado anual vai depender muito desse último trimestre.
As deduções: por que o "resultado para a meta" não é o resultado
O ponto mais importante para entender 2026 é a diferença entre o resultado primário e o resultado primário para fins de meta. O demonstrativo do RARDP do 4º bimestre organiza a ponte assim:
| Linha do RARDP (R$ bilhões) | 3º bimestre | 4º bimestre | Diferença |
|---|---|---|---|
| 3. Receita líquida de transferências | 2.593,6 | 2.586,8 | −6,8 |
| 4. Despesas primárias | 2.645,6 | 2.667,7 | +22,1 |
| 5. Resultado primário do Governo Central (3 − 4) | −52,0 | −80,9 | −28,9 |
| 6. Dedução EC 136, LCs 221, 223 e 235 e ADPF 1236 | 62,8 | 67,3 | +4,5 |
| 7. Resultado após dedução (5 + 6) | 10,8 | −13,6 | −24,4 |
| 8. Meta fiscal (art. 2º, LDO 2026) | 34,3 | 34,3 | 0,0 |
| 9. Limite inferior da meta | 0,0 | 0,0 | 0,0 |
| 10. Espaço (+) / ajuste (−) para o limite inferior (7 − 9) | 10,8 | −13,6 | −24,4 |
Em dois meses, entre julho e setembro, a projeção de déficit piorou R$ 28,9 bilhões. O espaço de R$ 10,8 bilhões acima do piso virou necessidade de ajuste de R$ 13,6 bilhões. O número de 0,59% do PIB de déficit projetado está acima do déficit de 0,48% de 2025 registrado no RTN.
As deduções têm base legal explícita. Pelo texto das normas publicadas no Planalto:
- EC 136/2025 (precatórios): o novo § 22 do art. 165 da Constituição determina que, em 2026, não será computado na meta o valor de precatórios e requisições de pequeno valor que exceder o sublimite do art. 107-A do ADCT. A partir de 2027, essas despesas voltam gradualmente para a meta, em no mínimo 10% ao ano, de forma cumulativa (§ 21).
- LC 221/2025 (defesa): autoriza descontar da meta e do limite de despesas gastos com projetos estratégicos de defesa nacional, até o valor do Novo PAC no Ministério da Defesa mais R$ 5 bilhões por ano. A LC 235/2026 ampliou esse desconto em 2026 em até 50% da parcela de R$ 5 bilhões.
- LC 223/2025 (educação e saúde): exclui da meta e do limite as despesas temporárias com educação pública e saúde previstas no art. 6º da Lei 15.164/2025.
- ADPF 1236: decisão do Supremo Tribunal Federal listada pelo governo entre as deduções do demonstrativo. O RARDP de apresentação não detalha o valor de cada item.
Cada dedução tem sua justificativa jurídica, mas o efeito somado é contábil e precisa ser dito com clareza: R$ 67,3 bilhões de despesa existem, são pagos com caixa e financiados com dívida, mas não contam para a meta. Esse valor equivale a 0,49% do PIB, praticamente o dobro da própria meta de 0,25%. Para quem acompanha a sustentabilidade da dívida, o número relevante é o déficit de R$ 80,9 bilhões, não o −R$ 13,6 bilhões. A dinâmica da dívida está detalhada em A Aritmética Brutal da Dívida Pública em 2026, e o reflexo desse risco no custo do dinheiro, nos juros reais da curva do IPCA+.
Contingenciamento e bloqueio não são a mesma coisa
O RARDP anunciou contenção total de R$ 16,1 bilhões, com duas naturezas diferentes:
- Bloqueio (R$ 2,4 bilhões): serve para respeitar o limite de despesas da LC 200/2023. Ele existe porque a despesa projetada ultrapassa o teto de gasto do ano, mesmo que a meta de resultado esteja garantida.
- Contingenciamento (R$ 13,6 bilhões): é a limitação de empenho e pagamento prevista na Lei de Responsabilidade Fiscal para garantir a meta de resultado primário. Ele existe porque a receita esperada não cobre a despesa programada no nível exigido pelo piso da meta.
Segundo a nota do Ministério do Planejamento e Orçamento, o contingenciamento incorpora R$ 5 bilhões de um crédito extraordinário para subvenção ao diesel "que já sabe que serão demandados mais adiante" e R$ 10 bilhões em créditos concedidos entre o 3º e o 4º relatório. Na projeção de despesas, os créditos extraordinários saltaram de R$ 23,4 bilhões para R$ 43,5 bilhões (+R$ 20,1 bilhões). Créditos extraordinários ficam fora do limite de despesas, mas entram no resultado primário, por isso pressionam a meta e não o teto.
Onde está a pressão: despesas obrigatórias
A rigidez do orçamento aparece com nitidez nas projeções do RARDP para 2026:
| Despesa projetada para 2026 (RARDP 4º bim) | R$ bilhões | % do PIB |
|---|---|---|
| Benefícios previdenciários | 1.119,4 | 8,20 |
| Pessoal e encargos sociais | 445,4 | 3,26 |
| Obrigatórias com controle de fluxo | 387,2 | 2,84 |
| BPC/LOAS e RMV | 142,9 | 1,05 |
| Abono e seguro-desemprego | 98,5 | 0,72 |
| Complementação ao Fundeb | 68,1 | 0,50 |
| Créditos extraordinários | 43,5 | 0,32 |
| Sentenças judiciais e precatórios | 42,3 | 0,31 |
| Total de obrigatórias | 2.423,4 | 17,75 |
| Discricionárias do Poder Executivo (com bloqueio) | 244,4 | 1,79 |
| Despesa primária total | 2.667,7 | 19,55 |
As despesas obrigatórias respondem por 90,8% do gasto primário projetado. Toda a contenção, seja bloqueio ou contingenciamento, recai sobre os 9,2% restantes, as discricionárias, que incluem investimentos e o custeio da máquina. Os R$ 16,1 bilhões contidos equivalem a 6,6% das discricionárias projetadas. Só a Previdência (8,20% do PIB) custa mais de quatro vezes as discricionárias inteiras. Os números dessa maior despesa estão no artigo sobre o déficit da Previdência (RGPS).
Do lado da receita, o relatório projeta receita líquida de R$ 2.586,8 bilhões (18,95% do PIB), com revisão para baixo de R$ 6,8 bilhões frente a julho. A maior perda veio do Imposto de Renda (−R$ 13,1 bilhões), parcialmente compensada por outras receitas administradas pela Receita Federal (+R$ 11,2 bilhões). Os parâmetros também pioraram: o crescimento real do PIB esperado caiu de 2,27% para 2,02%, e o PIB nominal, de R$ 13.682,98 bilhões para R$ 13.649,13 bilhões. Para entender como a atividade alimenta a arrecadação, veja PIB e IBC-Br: como medir a atividade econômica.
Histórico: resultado primário em % do PIB desde 2008
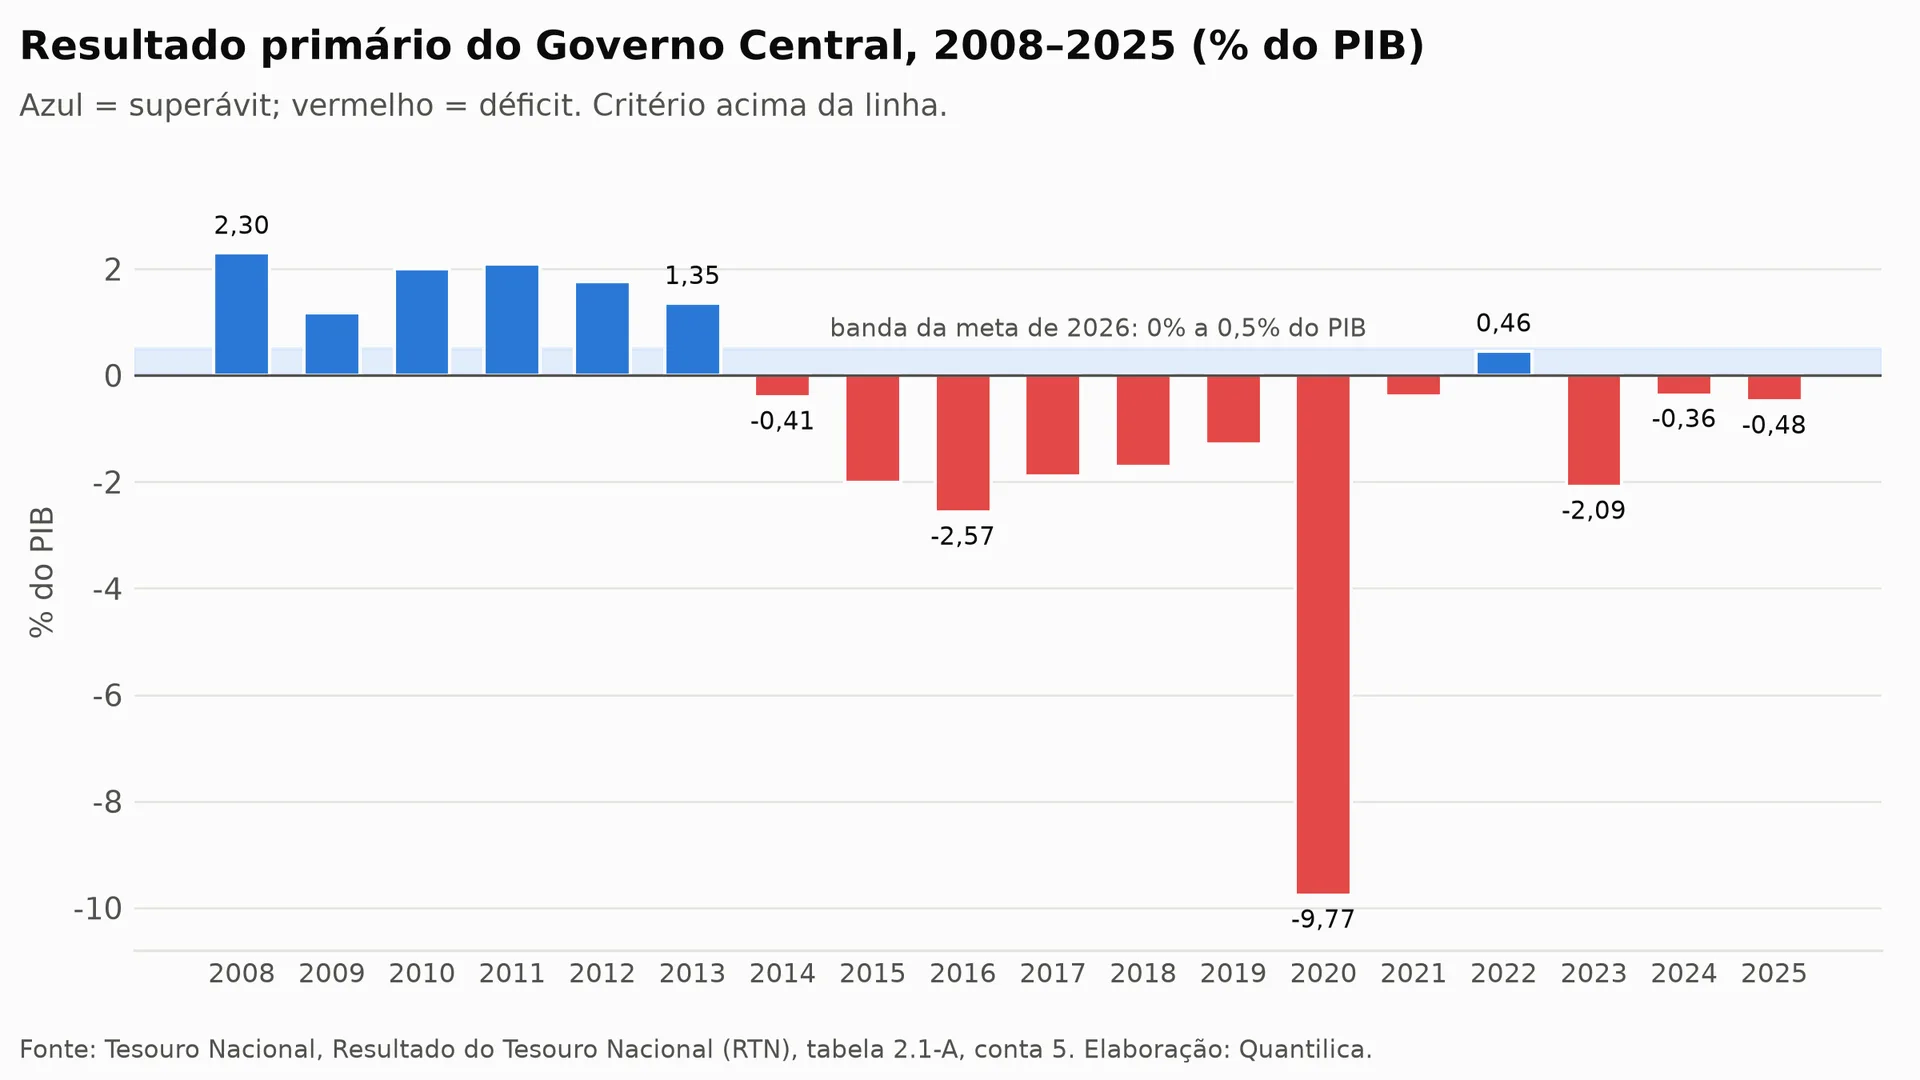
Para avaliar a meta de 2026 é preciso olhar a série longa. O Governo Central teve superávits primários de 2008 a 2013 e entrou em déficit em 2014. Desde então, só registrou resultado positivo em 2022.
| Ano | Resultado primário (% do PIB) | R$ bilhões correntes |
|---|---|---|
| 2013 | +1,35 | n/d |
| 2014 | −0,41 | −23,5 |
| 2015 | −2,01 | −120,5 |
| 2016 | −2,57 | −161,3 |
| 2019 | −1,29 | −95,1 |
| 2020 | −9,77 | −743,3 |
| 2021 | −0,39 | −35,1 |
| 2022 | +0,46 | +46,4 |
| 2023 | −2,09 | −228,5 |
| 2024 | −0,36 | −42,9 |
| 2025 | −0,48 | −61,7 |
Fonte: RTN, tabelas 2.1 e 2.1-A, conta 5 (critério acima da linha, sem deduções).
Em nenhum ano desde a criação do arcabouço (2024 e 2025) o resultado primário cheio ficou dentro da banda de 0% a 0,5% do PIB que vale para 2026. O cumprimento formal das metas depende das deduções previstas em lei. Em 2026, a distância entre o resultado cheio projetado (−0,59% do PIB) e o centro da meta (+0,25%) é de 0,84 ponto percentual do PIB.
Cenários para o fechamento de 2026
Os cenários abaixo não trazem projeções próprias. Eles organizam os vetores de risco a partir dos números oficiais do RARDP do 4º bimestre e do RTN até agosto.
- Cenário base (cumprimento pelo piso): o contingenciamento de R$ 13,6 bilhões é mantido e executado, a receita evolui como projetado (R$ 2.586,8 bilhões líquidos) e as deduções somam algo próximo de R$ 67,3 bilhões. O resultado para fins de meta fica em torno de zero e a meta é formalmente cumprida. O resultado cheio, porém, fica perto de −0,6% do PIB, um déficit maior que o de 2025. O RARDP do 5º bimestre, previsto para novembro, é o próximo teste.
- Cenário de estresse (frustração de receita ou novos créditos): cada R$ 1 bilhão a menos de receita ou a mais de crédito extraordinário exige R$ 1 bilhão de contingenciamento adicional, concentrado em discricionárias já comprimidas. O 4º bimestre mostrou que o ajuste pode ser rápido: o espaço de +R$ 10,8 bilhões virou ajuste de −R$ 13,6 bilhões em dois meses. Se o contingenciamento necessário ultrapassar o que é operacionalmente viável sem comprometer o funcionamento da administração, aumenta o risco de o resultado ficar abaixo do piso. A própria LC 200/2023 (art. 7º) prevê que o descumprimento não configura infração à LRF se o gestor tiver adotado as limitações de empenho cabíveis. A consequência seria a regra mais dura de crescimento da despesa (fator de 50% da receita, em vez de 70%) nos anos seguintes.
- Cenário otimista (receitas extraordinárias e despesa abaixo do previsto): receitas não recorrentes, como dividendos de estatais (projetados em R$ 51,5 bilhões, R$ 3,9 bilhões abaixo de julho), concessões ou arrecadação acima do esperado no último trimestre, somadas a novas revisões para baixo de benefícios, permitiriam reverter parte do contingenciamento. Ainda assim, mesmo uma melhora de R$ 30 bilhões levaria o resultado cheio a cerca de −R$ 50 bilhões, longe do centro da meta.
Os três cenários convergem num ponto: em 2026 a meta é cumprível, mas o resultado primário não é. O arcabouço está sendo cumprido na letra, por meio de deduções e contingenciamento, sem produzir o superávit que estabilizaria a dívida. A partir de 2027, com a reincorporação gradual dos precatórios exigida pela EC 136/2025, o espaço para essa diferença diminui. Os indicadores de dívida que mostram esse efeito estão em Dívida pública brasileira: DBGG, dívida líquida e como acompanhar.
Para analistas e pesquisadores interessados no aprofundamento empírico, os painéis e séries históricas completas estão disponíveis para consulta e visualização na plataforma Quantilica: o Termômetro da Meta Fiscal, o resultado primário mensal (RTN 1.1, conta 5), o acumulado em 12 meses a preços constantes (RTN 1.2-B), a série anual em % do PIB (RTN 2.1-A), a Receita Líquida Ajustada da LC 200 (RTN 1.6) e a NFSP primária do Banco Central (SGS 5783). Para baixar o RTN e as séries do SGS por código, veja o guia de APIs de dados econômicos em Python.
Metodologia e fontes dos dados
- Resultado do Tesouro Nacional (RTN): tabelas 1.1 (mensal, valores correntes), 1.2-B (acumulado em 12 meses a preços constantes pelo IPCA) e 2.1/2.1-A (anual, em reais e em % do PIB), com dados até agosto de 2026. Variações de janeiro a agosto calculadas pela soma dos meses.
- Banco Central (SGS): séries 5783 (Governo Federal e Banco Central) e 5793 (setor público consolidado), NFSP primária acumulada em 12 meses em % do PIB, sem desvalorização cambial; sinal positivo indica déficit.
- RARDP do 4º bimestre de 2026: apresentação do Ministério do Planejamento e Orçamento e do Ministério da Fazenda de 24/09/2026, demonstrativos do limite de despesas, do resultado primário, das receitas e das despesas.
- Legislação: LC 200/2023, Lei 15.321/2025 (LDO 2026), EC 136/2025, LCs 221/2025, 223/2025 e 235/2026, consultadas no portal da Presidência da República.
Perguntas Frequentes (FAQ)
Qual é a meta de resultado primário de 2026?
A LDO 2026 (Lei 15.321/2025, art. 2º) fixa superávit primário de R$ 34,26 bilhões para o Governo Central, cerca de 0,25% do PIB. A banda de tolerância vai de R$ 0 (limite inferior) a R$ 68,5 bilhões (limite superior). Qualquer resultado para fins de meta igual ou maior que zero cumpre formalmente a meta.
O que significa cumprir a meta pelo limite inferior?
Significa entregar resultado para fins de meta de zero, e não os R$ 34,3 bilhões do centro. A LC 200/2023 considera a meta cumprida nesse caso, sem a punição de crescimento menor da despesa no ano seguinte. Em 2026 o governo trabalha exatamente nesse piso: a projeção oficial é de −R$ 13,6 bilhões após deduções, compensados por contingenciamento do mesmo valor.
Qual a diferença entre contingenciamento e bloqueio no arcabouço fiscal?
O contingenciamento limita empenhos e pagamentos para garantir a meta de resultado primário quando a receita não é suficiente. O bloqueio corta despesas para respeitar o limite de gastos da LC 200/2023 quando a despesa projetada supera o teto. No 4º bimestre de 2026 houve contingenciamento de R$ 13,6 bilhões e bloqueio de R$ 2,4 bilhões, totalizando R$ 16,1 bilhões.
O que são as deduções da meta fiscal em 2026?
São despesas que leis e decisões judiciais autorizam excluir do cálculo da meta: precatórios acima do sublimite constitucional (EC 136/2025), projetos estratégicos de defesa (LC 221/2025, ampliada pela LC 235/2026), despesas temporárias com educação e saúde (LC 223/2025) e itens ligados à ADPF 1236. No RARDP do 4º bimestre elas somam R$ 67,3 bilhões, o equivalente a 0,49% do PIB.
O resultado primário de 2026 é melhor ou pior que o de 2025?
Pior. De janeiro a agosto de 2026 o déficit acima da linha foi de R$ 94,9 bilhões, contra R$ 85,9 bilhões no mesmo período de 2025. A projeção oficial para o ano fechado é de déficit de 0,59% do PIB, ante 0,48% em 2025, sem considerar as deduções.
Referências Bibliográficas
- BRASIL. Lei Complementar nº 200, de 30 de agosto de 2023. Institui regime fiscal sustentável. Brasília: Presidência da República, 2023. Disponível em: planalto.gov.br.
- BRASIL. Lei nº 15.321, de 31 de dezembro de 2025. Dispõe sobre as diretrizes para a elaboração e a execução da Lei Orçamentária de 2026. Brasília: Presidência da República, 2025. Disponível em: planalto.gov.br.
- BRASIL. Emenda Constitucional nº 136, de 9 de setembro de 2025. Brasília: Congresso Nacional, 2025. Disponível em: planalto.gov.br.
- BRASIL. Lei Complementar nº 221, de 18 de novembro de 2025; nº 223, de 19 de dezembro de 2025; nº 235, de 27 de agosto de 2026. Brasília: Presidência da República. Disponíveis em: LC 221, LC 223, LC 235.
- MINISTÉRIO DO PLANEJAMENTO E ORÇAMENTO; MINISTÉRIO DA FAZENDA. Relatório de Avaliação de Receitas e Despesas Primárias: 4º bimestre de 2026 (apresentação). Brasília, 24 set. 2026. Disponível em: gov.br/planejamento.
- MINISTÉRIO DO PLANEJAMENTO E ORÇAMENTO. Governo reduz contenção total das despesas em 2026 para R$ 16,1 bilhões. Brasília, 24 set. 2026. Disponível em: gov.br/planejamento.
- TESOURO NACIONAL. Resultado do Tesouro Nacional (RTN): agosto de 2026. Brasília: STN, 2026. Disponível em: Tesouro Transparente e gov.br/tesouronacional.
- BANCO CENTRAL DO BRASIL. Sistema Gerenciador de Séries Temporais (SGS): séries 5783 e 5793, Necessidades de Financiamento do Setor Público. Brasília: BCB, 2026.