Juros reais no Brasil: Selic menos inflação e a curva do IPCA+
Publicado: Atualizado: Por: Komesu, D.K.
Com a Selic em 13,75% e o IPCA em 4,58% em 12 meses, o juro real brasileiro está acima de 9% desde novembro de 2025. O ensaio calcula o juro real ex-post e ex-ante, compara com as taxas das NTN-B no Tesouro Direto, que caíram após o primeiro turno, e discute a inflação implícita na curva.
Em 16 de setembro de 2026, na sua 281ª reunião, o Comitê de Política Monetária (Copom) do Banco Central reduziu a taxa Selic em 0,25 ponto percentual, para 13,75% ao ano. Foi o quinto corte consecutivo de um ciclo iniciado em março, depois de oito meses com a taxa parada em 15,00%: 14,75% em 18 de março, 14,50% em 29 de abril, 14,25% em 17 de junho, 14,00% em 5 de agosto e 13,75% em setembro. Na série histórica da meta Selic (SGS 432), a nova taxa aparece a partir de 17 de setembro, primeiro dia de vigência.
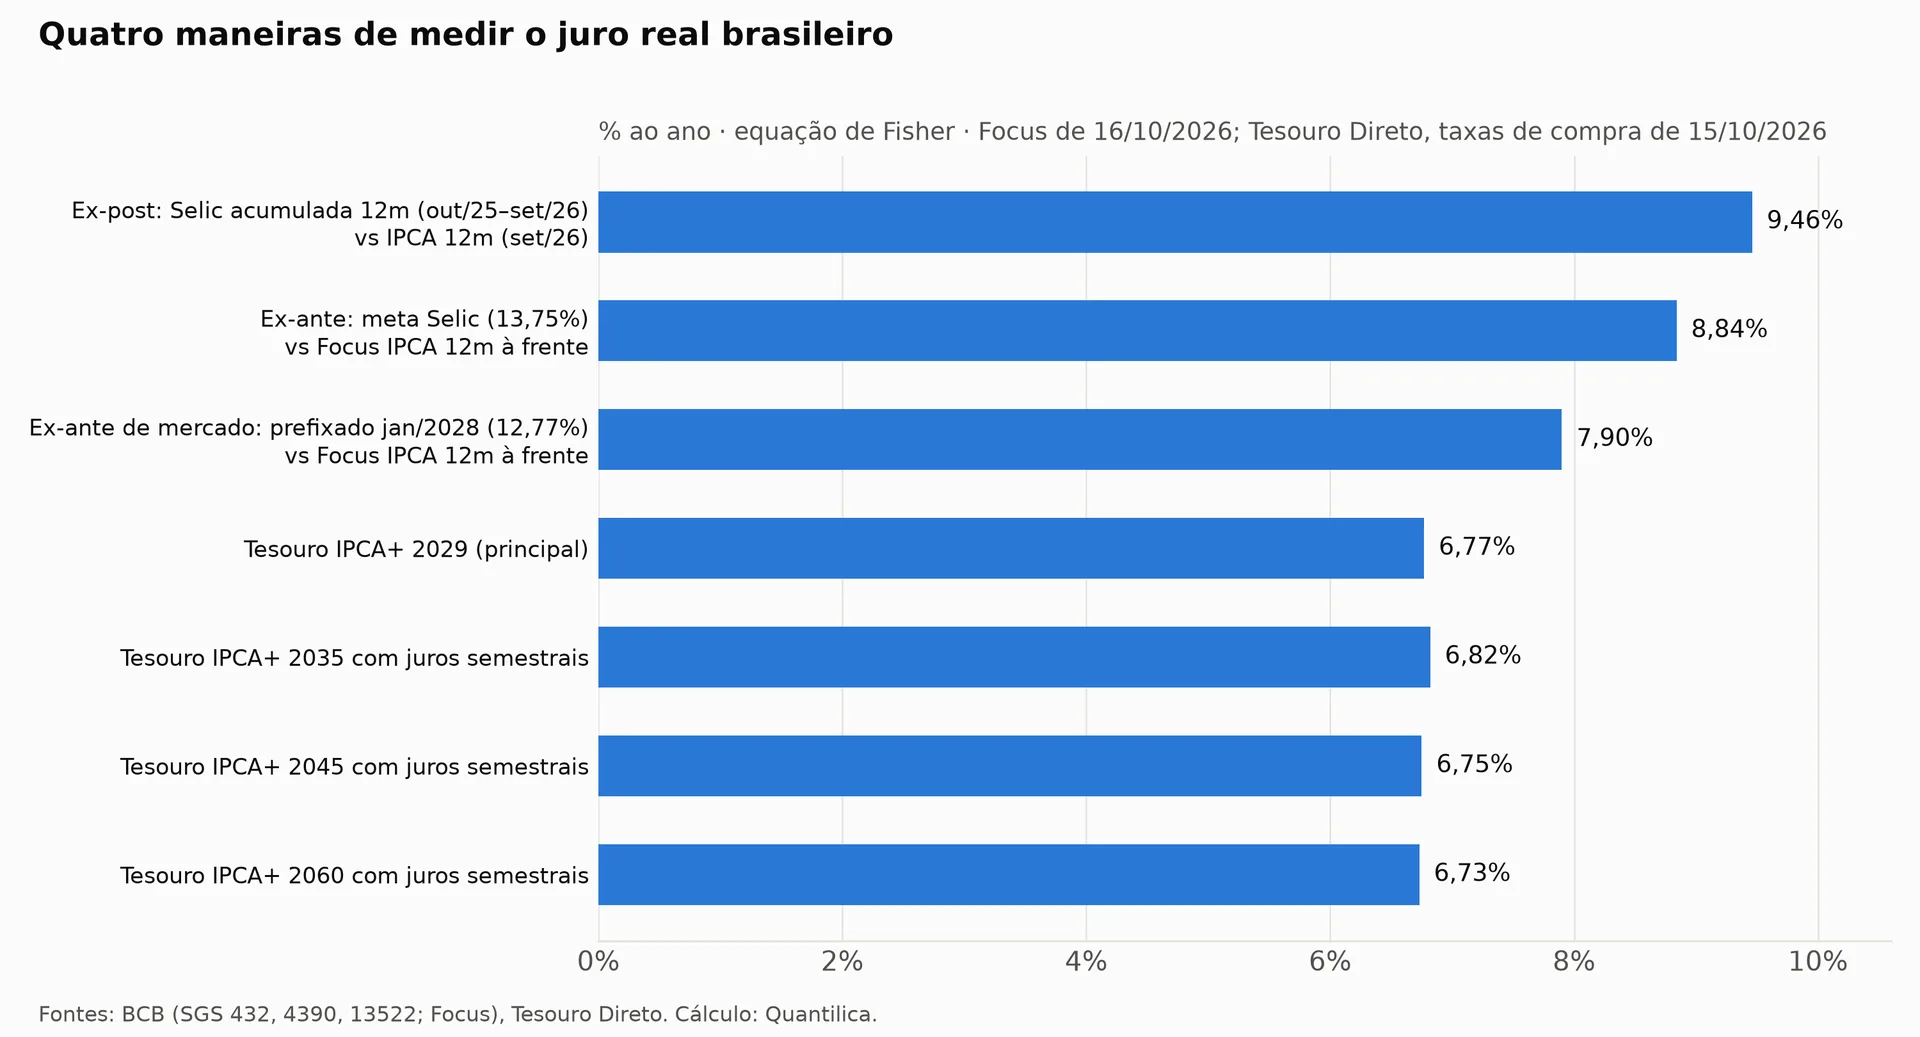
Cinco cortes não tornaram a política monetária frouxa. O IPCA acumulado em 12 meses fechou setembro em 4,58% (SGS 13522), acima do teto de 4,50% do intervalo de tolerância da meta de 3%. Descontada essa inflação, a Selic acumulada nos últimos 12 meses rendeu 9,46% de juro real. Contra a inflação que o mercado espera para os próximos 12 meses, o juro real ex-ante é de 8,84%. Já a curva do Tesouro IPCA+, onde o próprio mercado fixa o preço do juro real de longo prazo, paga entre 6,7% e 6,8% ao ano em todos os vencimentos de 2029 a 2060.
Este ensaio explica essa diferença de dois pontos percentuais entre o juro real de curto e o de longo prazo. Mostra como calcular corretamente a taxa de juros real, o que ela pagou de fato (ex-post), o que se espera que pague (ex-ante) e o que a estrutura a termo das NTN-B e a inflação implícita dizem sobre os próximos anos. A data importa. A próxima reunião do Copom acontece em 3 e 4 de novembro, e as taxas da curva de juros reais caíram até 0,7 ponto percentual em um único pregão depois do primeiro turno da eleição presidencial de 4 de outubro.
O que é juro real e por que a subtração simples engana
Juro real é o ganho de poder de compra de uma aplicação: quanto a taxa nominal rende acima da inflação do mesmo período. A definição formal vem da equação de Fisher, que relaciona a taxa nominal \(i\), a taxa real \(r\) e a inflação \(\pi\):
A versão escolar, \(r \approx i - \pi\), só funciona quando taxas e inflação são baixas. Com juros de dois dígitos, o erro deixa de ser desprezível. Com a meta Selic de 13,75% e a inflação esperada de 4,51%, a subtração dá 9,24%, e a equação de Fisher dá 8,84%. A diferença de 0,40 ponto percentual é o termo cruzado \(r \cdot \pi\), que a aproximação ignora.
A segunda distinção é temporal. Há duas maneiras de medir o juro real:
- Juro real ex-post (realizado): compara a taxa nominal efetivamente paga em um período passado com a inflação efetivamente observada no mesmo período. Mede o que o aplicador ganhou.
- Juro real ex-ante (esperado): compara a taxa nominal contratada hoje com a inflação esperada para o prazo da aplicação. É a medida relevante para a política monetária, porque o grau de aperto que famílias e empresas sentem ao decidir consumir, investir ou tomar crédito depende dela.
Formalmente, para uma janela de 12 meses terminada no mês \(t\), com \(s_{t}\) a Selic acumulada no mês e \(\pi_{t}\) a variação mensal do IPCA:
onde \(i_{t}\) é a taxa nominal anual vigente e \(\mathbb{E}_{t}[\pi_{t,t+12}]\) é a inflação esperada para os 12 meses seguintes. As duas medidas podem divergir bastante. Um choque inflacionário inesperado derruba o juro ex-post sem que o ex-ante tenha mudado, como aconteceu em 2021.
Juro real ex-post: o que a Selic pagou acima da inflação
De outubro de 2025 a setembro de 2026, a Selic acumulou 14,47% (composição das taxas mensais da série SGS 4390), e o IPCA acumulou 4,58%. O juro real ex-post foi de 9,46% em 12 meses. É um dos patamares mais altos das duas últimas décadas.
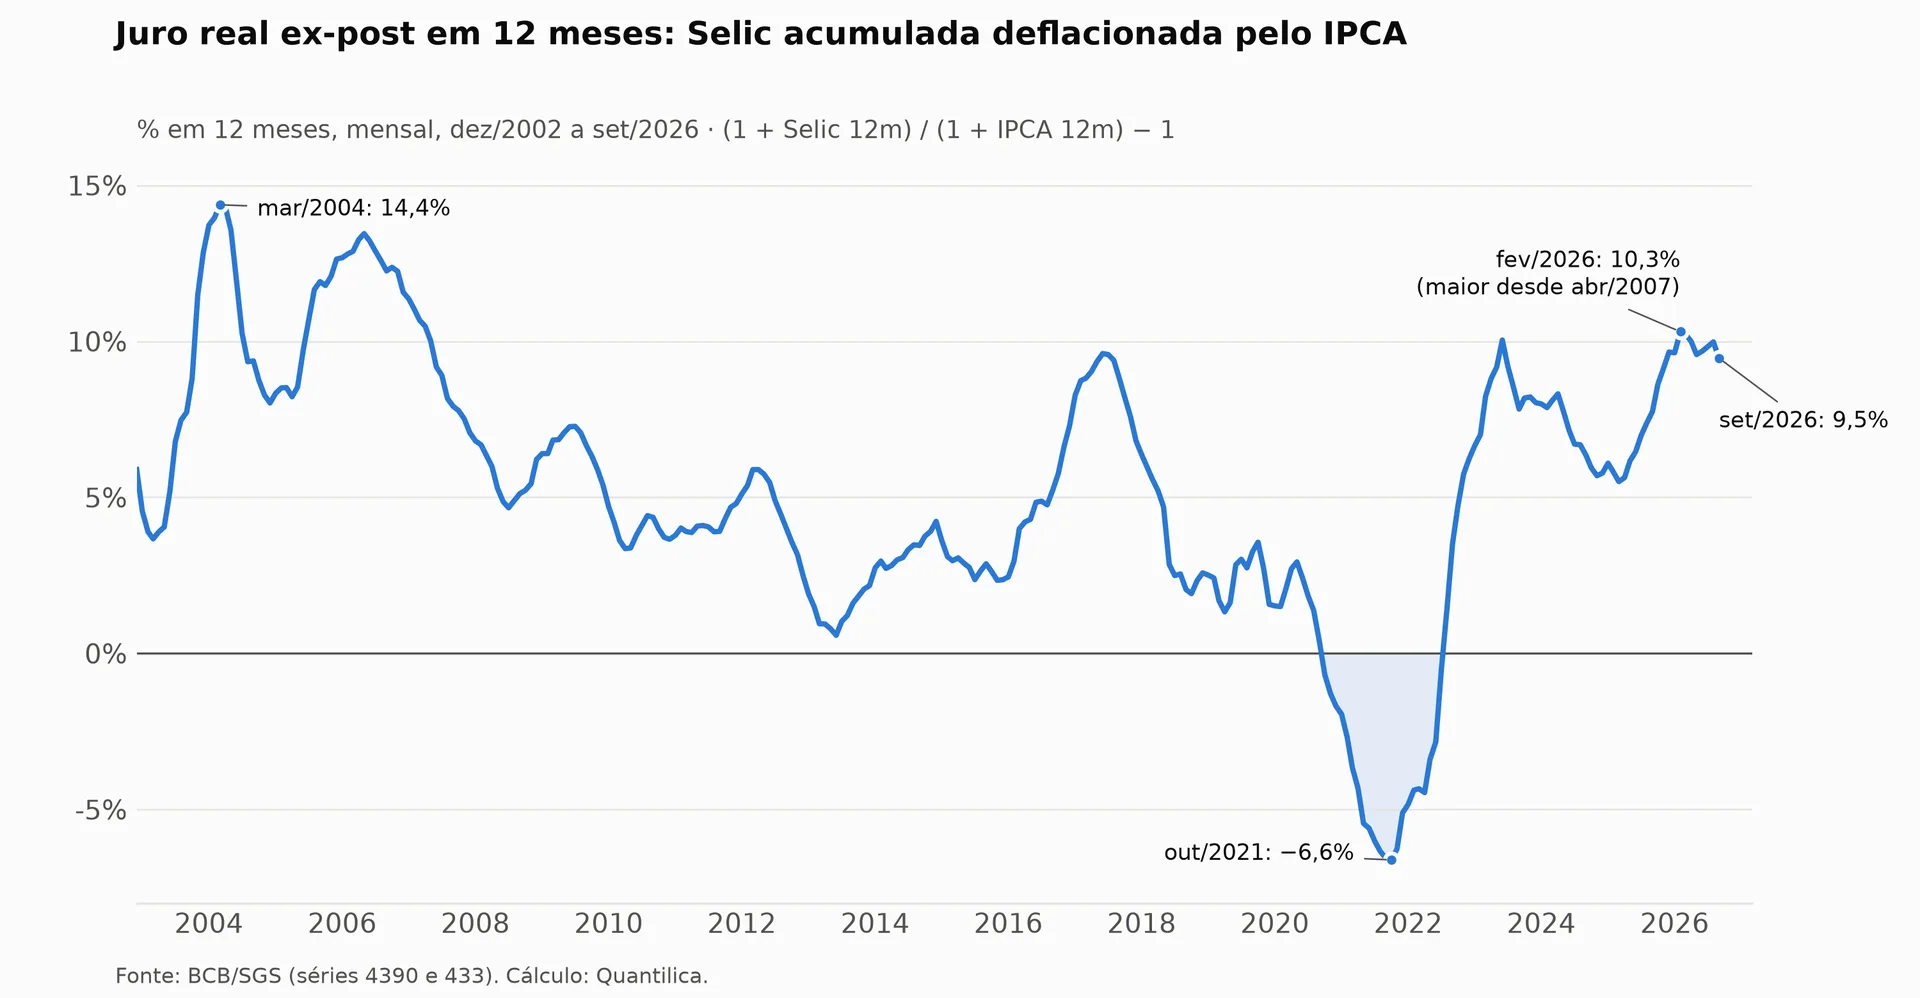
A série reconstruída mês a mês desde dezembro de 2002 (Figura 1) mostra três regimes:
- 2003 a 2007, juro real de dois dígitos: o pico foi de 14,4% em março de 2004. Entre junho de 2005 e junho de 2007, a medida ficou acima de 9% por 25 meses seguidos.
- 2010 a 2019, convergência para um patamar intermediário: a média do juro real ex-post na década foi de 4,0%. Picos isolados acima de 9% só ocorreram em 2017, por cinco meses, e em 2023, por três.
- 2020 a 2022, juro real negativo: com a Selic em 2% e a inflação pós-pandemia em alta, o juro real ex-post ficou abaixo de zero por 22 meses consecutivos, de outubro de 2020 a julho de 2022. O mínimo foi de −6,6% em outubro de 2021.
O ciclo atual se destaca pela persistência. O juro real ex-post está acima de 9% desde novembro de 2025, há 11 meses consecutivos, a sequência mais longa desde 2005–2007. Em fevereiro de 2026 chegou a 10,3%, o maior valor desde abril de 2007 [1]. O corte de setembro reduziu a taxa nominal, mas a aceleração do IPCA em setembro (0,82% no mês, depois de deflação de 0,32% em agosto) também pesou na queda do indicador para 9,46%.
Selic (acumulada no mês, anualizada) e IPCA acumulado em 12 meses
2 séries
A distância entre as duas linhas do gráfico acima é a forma visual do juro real. Ela foi negativa em 2021 e voltou a se alargar a partir de 2023. Em 2026, com a Selic mensal anualizada em 13,65% em outubro (SGS 4189) e o IPCA perto de 4,6%, a distância continua perto da máxima do período.
Juro real ex-ante: Selic contra a inflação esperada
Pela meta Selic de 13,75% e pela mediana do Boletim Focus para o IPCA dos próximos 12 meses (4,51%, série suavizada, coleta de 16 de outubro de 2026), o juro real ex-ante é de 8,84% ao ano. Com a Selic efetiva (13,65% em 19 de outubro, SGS 1178) no lugar da meta, o resultado é 8,74%.
Metodologia: a Selic corrente contra o swap de 360 dias
A convenção de mercado calcula o juro real ex-ante com a taxa do swap DI-pré de 360 dias, e não com a Selic corrente, porque o swap já incorpora os cortes esperados ao longo do ano. Na falta desse dado, uma aproximação pública é a taxa do Tesouro Prefixado com vencimento em janeiro de 2028, a cerca de 1,2 ano: 12,77% ao ano na taxa de compra de 15 de outubro de 2026. Deflacionada pela mesma expectativa do Focus, ela indica um juro real ex-ante de mercado de 7,90%. A diferença de quase um ponto entre 8,84% e 7,90% corresponde aos cortes de juros que o mercado já espera para os próximos 12 meses.
O Focus de 16 de outubro mostra a trajetória que os analistas esperam:
| Indicador (mediana Focus, 16/10/2026) | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| Selic no fim do ano (% a.a.) | 13,25 | 12,00 | 10,50 | 10,00 |
| IPCA no ano (%) | 5,22 | 4,32 | 3,75 | 3,50 |
| Juro real ex-ante implícito (Selic do fim do ano contra o IPCA do ano seguinte, %) | 8,56 | 7,95 | 6,76 | 6,28 |
A última linha é uma construção da Quantilica, não uma projeção do Focus: aplica a equação de Fisher à Selic esperada para dezembro de cada ano e à inflação esperada para o ano seguinte (para 2029, a mediana do IPCA de 2030, também de 3,50%). Por reunião, a mediana do Focus prevê Selic de 13,50% após o encontro de novembro e de 13,25% após o de dezembro. A expectativa, portanto, é de cortes de 0,25 ponto em cada uma das duas reuniões restantes de 2026.
Pela própria leitura do mercado, o juro real ex-ante cairia de cerca de 8,8% hoje para algo entre 6% e 7% no fim da década. Mesmo nesse caso, ficaria acima da média de 4,0% observada entre 2010 e 2019.
A curva do IPCA+: o juro real que o Tesouro paga
Em 15 de outubro de 2026 (último pregão disponível na base do Tesouro Direto no momento desta apuração), as NTN-B, ou Tesouro IPCA+ com Juros Semestrais, ofereciam taxas reais de compra entre 6,71% e 6,83% ao ano, do vencimento de 2030 ao de 2060. A curva de juros reais está praticamente plana.
O retrato atual esconde um movimento recente de grande amplitude. A tabela compara as taxas de compra em três datas: o pico do ano para o vértice de 2035 (3 de julho), o último pregão antes do primeiro turno da eleição presidencial (2 de outubro) e o primeiro pregão depois dele (5 de outubro).
| Título (taxa de compra, % a.a. + IPCA) | 03/07/2026 | 16/09/2026 | 02/10/2026 | 05/10/2026 | 15/10/2026 |
|---|---|---|---|---|---|
| Tesouro IPCA+ 2029 (principal) | 8,57 | 7,47 | 7,39 | 6,84 | 6,77 |
| Tesouro IPCA+ com Juros Semestrais 2030 | 8,61 | 7,60 | 7,59 | 7,06 | 6,79 |
| Tesouro IPCA+ com Juros Semestrais 2035 | 8,24 | 7,59 | 7,54 | 6,87 | 6,82 |
| Tesouro IPCA+ com Juros Semestrais 2045 | 7,73 | 7,35 | 7,18 | 6,56 | 6,75 |
| Tesouro IPCA+ com Juros Semestrais 2060 | 7,57 | 7,21 | 7,08 | 6,39 | 6,73 |
A tabela mostra três fatos:
- A curva era invertida e se aplainou. Em julho, o juro real curto (2030: 8,61%) superava o longo (2060: 7,57%) em mais de um ponto. A inversão refletia uma Selic muito acima do nível que o mercado considerava sustentável no longo prazo. Com os cortes e a expectativa de novos cortes, a ponta curta cedeu mais que a longa.
- O primeiro turno moveu a curva inteira. Entre 2 e 5 de outubro, as taxas caíram de 0,53 a 0,70 ponto percentual em todos os vencimentos. Os prefixados também recuaram: na interpolação da curva nominal do Tesouro Direto, o vértice de maio de 2029 passou de 13,93% para 12,79%. Esse tipo de deslocamento paralelo costuma refletir mudança no prêmio de risco, e não nas expectativas para a Selic: a mediana do Focus para a taxa no fim de 2026 e de 2027 era a mesma em 2 e em 5 de outubro (13,50% e 12,00%).
- Parte do alívio foi devolvida nos vencimentos longos. De 5 a 15 de outubro, o vértice de 2060 voltou de 6,39% para 6,73%, enquanto os curtos continuaram a cair. A curva voltou a ficar plana, com o segundo turno, em 25 de outubro, ainda por decidir.
Visto em perspectiva, o nível ainda é alto. No início de 2024, a NTN-B 2035 pagava 5,35% acima do IPCA, e a máxima desde 2016 foi de 8,24%, em 3 de julho de 2026. O mínimo do mesmo período foi de 2,76%, em novembro de 2019. Para quem quer entender como essas taxas se convertem em preço e por que um título longo oscila tanto, o guia sobre como ler a curva de juros do Tesouro Direto e o de marcação a mercado detalham a mecânica.
Por que o juro real de mercado (6,8%) é menor que o ex-ante pela Selic (8,8%)
A hipótese das expectativas explica a maior parte da diferença. Um título real de prazo \(n\) deve pagar, aproximadamente, a média dos juros reais de curto prazo esperados ao longo da sua vida, mais um prêmio de prazo \(\theta\):
Se o juro real de curto prazo começa perto de 8,8% e o Focus o leva para perto de 6,3% em 2029, a média ao longo de cinco ou dez anos fica naturalmente abaixo do nível corrente. É o que a NTN-B 2030 precifica.
A parte reveladora está nos vencimentos longos. Uma NTN-B 2060 a 6,73% significa que o mercado aceita travar, por 34 anos, um juro real perto de 6,7%. Pela equação acima, ou se espera que o juro real de curto prazo do Brasil fique nessa faixa por décadas, ou o investidor cobra um prêmio de prazo elevado para carregar risco soberano de longo prazo. Nos dois casos, a leitura é a mesma: o mercado não precifica um retorno ao juro real médio de 4% dos anos 2010. O efeito da trajetória da dívida pública sobre esse prêmio é discutido em a aritmética da dívida pública em 2026. O risco fiscal e a meta de 2026 são analisados no artigo sobre o resultado primário.
Inflação implícita: o que o mercado precifica
A inflação implícita é a inflação que iguala o retorno de um título prefixado ao de um título indexado ao IPCA de mesmo prazo. É a taxa de equilíbrio (breakeven) acima da qual o Tesouro IPCA+ rende mais que o Prefixado:
em que \(y^{\text{pré}}_{(n)}\) e \(y^{\text{real}}_{(n)}\) são as taxas prefixada e real interpoladas para o mesmo prazo \(n\). As curvas ajustadas por spline às taxas de compra do Tesouro Direto de 15 de outubro de 2026 dão:
| Prazo | Taxa prefixada | Taxa real (IPCA+) | Inflação implícita | Inflação implícita em 02/10/2026 |
|---|---|---|---|---|
| mai/2029 (2,55 anos) | 12,65% | 6,77% | 5,50% | 6,09% |
| ago/2030 (3,8 anos) | 12,72% | 6,78% | 5,57% | 6,10% |
| jan/2032 (5,17 anos) | 12,87% | 6,79% | 5,69% | 6,11% |
A inflação implícita caiu entre 0,4 e 0,6 ponto depois do primeiro turno, mas continua muito acima das expectativas declaradas. A mediana do Focus é de 4,32% para 2027, 3,75% para 2028 e 3,50% para 2029. O próprio Copom, no comunicado de setembro, projetou 3,2% para o primeiro trimestre de 2028, o horizonte relevante da política monetária. A diferença de 1,5 a 2 pontos entre a inflação implícita e a esperada não é uma previsão de inflação. É, em boa medida, um prêmio de risco inflacionário: o preço que o investidor de prefixado cobra para se proteger de cenários em que a inflação foge da meta. Nesse prêmio entram as incertezas fiscais e eleitorais. Prêmios de liquidez e diferenças de convexidade entre os títulos também contaminam a medida, e a decomposição exata exige modelos que fogem ao escopo deste ensaio.
A série completa da inflação implícita, com histórico e escolha de método, está no painel de inflação implícita do Sloth. As curvas nominal e real ficam em curvas de juros.
Juro real e a taxa legal: o efeito no bolso
O juro real não é só um conceito de política monetária. Desde a Lei 14.905/2024, ele corrige dívidas civis. A lei reescreveu o artigo 406 do Código Civil: quando o contrato não fixa os juros de mora, aplica-se a taxa legal, que "corresponderá à taxa referencial do Sistema Especial de Liquidação e de Custódia (Selic), deduzido o índice de atualização monetária" (o IPCA). Se o resultado for negativo, vale zero. A metodologia é definida pelo Conselho Monetário Nacional e divulgada pelo Banco Central.
Na prática, a taxa legal é um juro real mensal. Para outubro de 2026, o Banco Central publicou 0,379% ao mês (SGS 29543), equivalente a 4,64% ao ano. O valor mensal é volátil porque acompanha as oscilações do IPCA. Em setembro, a taxa legal foi de 1,499%, e em agosto, de 1,155%. Em 12 meses (novembro de 2025 a outubro de 2026), acumulou 9,57%, praticamente o mesmo nível do juro real ex-post da Selic. Uma dívida judicial ou contratual corrigida pelo IPCA e pela taxa legal cresceu, nesse período, perto de 9,6% acima da inflação. O passo a passo da atualização está no guia de como corrigir um valor pela inflação.
Para o investidor, a comparação relevante é outra:
- Tesouro Selic: acompanha a Selic, hoje com juro real ex-ante de cerca de 8,8%, mas o ganho real cai à medida que o Copom corta os juros. Veja o guia do Tesouro Selic e do CDI.
- Tesouro IPCA+: trava cerca de 6,7% a 6,8% acima da inflação até o vencimento, mas o preço oscila com a curva antes disso. Quem comprou a NTN-B 2035 a 7,54% em 2 de outubro teve ganho de marcação a mercado em três dias. Quem comprar agora fica exposto ao movimento contrário. A lógica está em Tesouro IPCA+ e proteção contra a inflação e em Selic contra IPCA+: a preferência do mercado.
Cenários: para onde vai o juro real em 2027
A sensibilidade do juro real ex-ante às duas variáveis que o determinam é aritmética. A tabela abaixo aplica a equação de Fisher a três níveis de Selic (o atual, o esperado pelo Focus para dezembro de 2026 e o esperado para dezembro de 2027) e a três níveis de inflação esperada (3,75%, a mediana do Focus para 2028; 4,51%, a expectativa atual para 12 meses; e 5,22%, a mediana para 2026):
| Selic (% a.a.) | Inflação esperada de 3,75% | Inflação esperada de 4,51% | Inflação esperada de 5,22% |
|---|---|---|---|
| 13,75 | 9,64% | 8,84% | 8,11% |
| 13,25 | 9,16% | 8,36% | 7,63% |
| 12,00 | 7,95% | 7,16% | 6,44% |
A partir dela, três cenários:
- Cenário base (trajetória do Focus): Selic de 13,25% no fim de 2026 e 12,00% no fim de 2027, com a inflação convergindo para 3,75% em 2028. O juro real ex-ante recua para perto de 8% ao longo de 2027, ainda bem acima da média histórica. A curva de NTN-B permanece na faixa de 6,5% a 7%, e a inflação implícita se aproxima lentamente das expectativas.
- Cenário de estresse (desancoragem e prêmio fiscal): as expectativas de inflação continuam a subir. A mediana do Focus para 2026 passou de 4,9%, citada no comunicado do Copom de setembro, para 5,22% em 16 de outubro. Se a inflação esperada se aproximar de 5,2% e o Copom interromper o ciclo em 13,75%, o juro real ex-ante cai para 8,1% por perda de credibilidade, não por afrouxamento. Os vencimentos longos das NTN-B voltariam a abrir, no caminho da faixa de 7% a 7,5% observada antes de 5 de outubro, com perda de marcação a mercado para quem comprou agora. O segundo turno de 25 de outubro é o principal gatilho de curto prazo para esse prêmio.
- Cenário otimista (convergência e compressão de prêmios): a inflação converge para a projeção do Copom (3,2% no primeiro trimestre de 2028), a inflação implícita se aproxima do Focus e o Banco Central ganha espaço para levar a Selic a 12% em 2027 sem perder a âncora. Com inflação esperada de 3,75%, o juro real ex-ante ficaria perto de 7,95%. A curva longa poderia testar níveis abaixo de 6,5%, como os registrados em 5 de outubro.
Em nenhum dos três cenários o juro real brasileiro volta, no horizonte de 2027, aos níveis de 4% da década passada. O que muda entre eles é a composição: se o juro real alto reflete uma política monetária que ainda aperta por escolha ou um prêmio de risco que o país paga por falta de confiança.
Para analistas e pesquisadores interessados no aprofundamento empírico, os painéis e séries históricas completas estão disponíveis para consulta e visualização na plataforma Quantilica: a meta Selic, a Selic acumulada no mês, o IPCA em 12 meses, a taxa legal e a NTN-B 2035. Para o efeito das decisões do Copom sobre os títulos públicos, veja também o impacto do último Copom na curva de juros. Para baixar essas séries por código, consulte o guia de APIs de dados econômicos em Python.
Perguntas Frequentes
Como calcular a taxa de juros real no Brasil?
Use a equação de Fisher: juro real = (1 + taxa nominal) / (1 + inflação) − 1. Com a meta Selic de 13,75% e a inflação esperada de 4,51% para 12 meses (Focus de 16/10/2026), o juro real é de 1,1375 / 1,0451 − 1 = 8,84% ao ano. A subtração simples (13,75 − 4,51 = 9,24%) superestima o resultado em 0,40 ponto.
Qual a diferença entre juro real ex-ante e ex-post?
O juro real ex-post usa a inflação já observada e mede o ganho real efetivo: 9,46% nos 12 meses até setembro de 2026, com Selic acumulada de 14,47% e IPCA de 4,58%. O ex-ante usa a inflação esperada e mede o aperto monetário corrente: 8,84% pela meta Selic contra o Focus. O Banco Central olha o ex-ante para calibrar a política monetária.
Qual é o juro real pago pelo Tesouro IPCA+ hoje?
Na taxa de compra de 15 de outubro de 2026, os títulos Tesouro IPCA+ pagavam entre 6,71% e 6,84% ao ano acima do IPCA, do vencimento de 2029 ao de 2060. Por exemplo, 6,82% no IPCA+ 2035 com juros semestrais e 6,75% no 2045. Antes do primeiro turno da eleição (2 de outubro), as NTN-B pagavam entre 7,08% e 7,59%.
O que é inflação implícita na curva de juros?
É a inflação que iguala o retorno de um título prefixado ao de um título IPCA+ de mesmo prazo, calculada por (1 + taxa prefixada) / (1 + taxa real) − 1. Em 15 de outubro de 2026, ela estava entre 5,50% e 5,69% para prazos de 2,5 a 5 anos, bem acima das expectativas do Focus (3,50% a 4,32% para 2027–2029). A diferença incorpora prêmio de risco inflacionário, não apenas a inflação esperada.
Referências
- FISHER, I. The Theory of Interest. New York: Macmillan, 1930.
- CAMPBELL, J. Y.; SHILLER, R. J. Yield spreads and interest rate movements: a bird's eye view. Review of Economic Studies, v. 58, n. 3, p. 495–514, 1991.
- SÖDERLIND, P.; SVENSSON, L. E. O. New techniques to extract market expectations from financial instruments. Journal of Monetary Economics, v. 40, n. 2, p. 383–429, 1997.
- BANCO CENTRAL DO BRASIL. Comunicado da 281ª reunião do Copom. Brasília, 16 set. 2026. Disponível em: bcb.gov.br/controleinflacao/copom.
- BANCO CENTRAL DO BRASIL. Histórico das taxas de juros. Disponível em: bcb.gov.br/controleinflacao/historicotaxasjuros.
- BANCO CENTRAL DO BRASIL. Focus: Relatório de Mercado e Sistema de Expectativas de Mercado, coleta de 16 out. 2026. Disponível em: bcb.gov.br/publicacoes/focus.
- BANCO CENTRAL DO BRASIL. Meta para a inflação. Disponível em: bcb.gov.br/controleinflacao/metainflacao.
- BANCO CENTRAL DO BRASIL. Sistema Gerenciador de Séries Temporais (SGS): séries 432, 433, 1178, 4189, 4390, 13522 e 29543.
- BRASIL. Lei nº 14.905, de 28 de junho de 2024. Altera o Código Civil para dispor sobre atualização monetária e juros. Disponível em: planalto.gov.br.
- TESOURO NACIONAL. Tesouro Direto: rendimento dos títulos (preços e taxas de compra). Disponível em: tesourodireto.com.br.